Back to news
Weekly commentary
V tem tednu:
NLB izdala za 400 milijonov evrov podrejenih obveznic. Obveznice z začetno letno obrestno mero 5,232 odstotka bodo okrepile kapital banke in podprle nadaljnjo rast poslovanja.
Ameriške banke z dobrimi rezultati. Goldman Sachs in Morgan Stanley sta izstopala zaradi močnega trgovanja z delnicami, medtem ko so bili rezultati drugih bank nekoliko manj prepričljivi. Kreditna kakovost ostaja dobra.
Ameriška inflacija ponovno pospešila. Septembra je dosegla 3,7 odstotka, predvsem zaradi dražje energije. Višji cenovni pritiski zmanjšujejo možnosti za hitro znižanje obrestnih mer.
Tehnološke delnice pod pritiskom. Visoka zadolženost družbe CoreWeave je okrepila pomisleke glede financiranja velikih investicij v umetno inteligenco. Pritisk se je prenesel tudi na Oracle in proizvajalce čipov.
ASML zvišal celoletno napoved. Prihodki so v tretjem četrtletju dosegli 11,7 milijarde evrov, družba pa zaradi močnega povpraševanja po čipih pričakuje nadaljnjo rast.
Ameriška potrošnja ostaja močna. Septembrska prodaja na drobno se je povečala za 0,8 odstotka in presegla pričakovanja, kar potrjuje odpornost ameriškega gospodarstva.
V prihodnjem tednu:
Četrtletna poročila: Meta,ExxonMobile, Philip Morris, Netflix, SAP, BHP, American Express, Spotify, Moody's, Volvo, Hyundai, Nokia, Nasdaq, Swedbank, MSCI, Raytheon.
Makroekonomski kazalci: Evropa – PMI indeksi, ZDA- PMI indeksi.
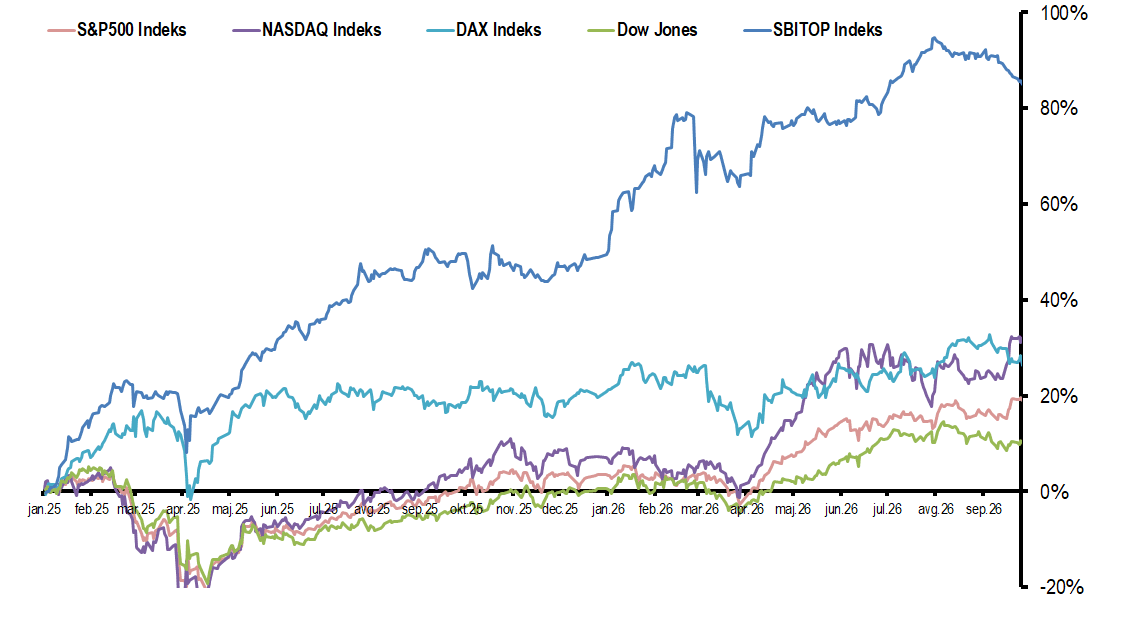
Gibanje indeksov

Vir: Bloomberg
Na Ljubljanski borzi se v zadnjih letih precej več trguje. Letni promet se je s 330 milijonov evrov leta 2023 povečal na 835 milijonov evrov leta 2025, občutno pa se je povečalo tudi število poslov. Zanimivo je, da slovenske delnice pogosto najmočneje rastejo prav v mesecih, ko je trgovanja manj.
Podatki kažejo, da ima slovenski trg izrazito sezonskost. Od konca oktobra do konca januarja je indeks SBITOP v zadnjih osmih zimah vsakič pridobil vrednost, v zadnjih petih pa v povprečju za 14,2 odstotka. Nasprotno sta avgust in september praviloma šibkejša meseca. Slovenske delnice so v zadnjih dveh letih dosegle izjemne rezultate in močno prehitele največje svetovne borze. Od začetka leta 2025 je SBITOP pridobil približno 85 odstotkov, precej več kot ameriški S&P 500, Nasdaq ali nemški DAX. K rasti so prispevali dobro poslovanje podjetij, visoka dobičkonosnost in privlačne dividende.
Še zanimivejša je povezava med prometom in rastjo tečajev. Promet osmih največjih slovenskih delnic je med novembrom in januarjem približno 14 odstotkov nižji kot v preostalih mesecih. Za rast tečajev torej ni nujno potreben val novih nakupov. Dovolj je lahko že to, da se zmanjša število vlagateljev, ki so pripravljeni prodajati.
Pri tem imajo pomembno vlogo poslovni rezultati in dividende. Ko podjetja novembra objavijo devetmesečne rezultate, je večina celoletnega poslovanja že znana. Vlagatelji lahko precej dobro ocenijo celoletni dobiček in dividende, ki jih lahko pričakujejo naslednje leto. Glede na dosedanje poslovanje največjih slovenskih družb tudi letos pričakujemo dobre rezultate in privlačne dividende. Zakaj bi torej vlagatelji prodajali delnice, če lahko čez nekaj mesecev pričakujejo lepo izplačilo? Ponudba se zmanjša, že nekoliko večje povpraševanje pa lahko potisne tečaje navzgor. To je verjetno eden od razlogov za jesensko in zimsko rast slovenskih delnic. Del poletne šibkosti je povezan tudi z izplačili dividend, saj se tečaji ob začetku trgovanja brez upravičenja do dividende praviloma znižajo.
Letos je SBITOP od avgustovskega vrha nekoliko popustil, kar se ujema z običajnim jesenskim umirjanjem. Če bodo devetmesečni rezultati potrdili dobro poslovanje podjetij, imamo tudi letos razloge za pričakovanje ponovne rasti, seveda ob odsotnosti večjih zunanjih pretresov.
Poleg tega na trg prihajajo novi vlagatelji prek individualnih naložbenih računov in domačih ETF skladov. Zanimiv bo tudi razvoj na Hrvaškem, kjer pripravljajo investicijske račune z možnostjo takojšnjega vplačila denarja in prenosa delnic do 200.000 evrov. Del tega denarja bi lahko našel pot tudi v slovenske delnice, saj hrvaški vlagatelji naša podjetja dobro poznajo.
Ob vse večjem zanimanju vlagateljev in dobrem poslovanju podjetij ima slovenski trg dobre možnosti za nadaljnjo rast. Za dolgoročni razvoj pa bo treba povečati tudi prosti obtok delnic in spodbuditi nove borzne kotacije. Sicer bomo imeli vedno več denarja, ki bo lovil razmeroma malo delnic.
Read more
V tem tednu:
Nafta ponovno nad 100 dolarjev. Brent je zaradi napadov na ladijski promet na Bližnjem vzhodu presegel 105 dolarjev za sod. Višje cene energentov povečujejo inflacijske pritiske, zmanjšujejo prostor za zniževanje obrestnih mer in obremenjujejo marže podjetij.
Ameriške obvezniške donosnosti ostajajo visoke. Donosnost 10-letne ameriške obveznice se giblje okoli 5,2 %, blizu najvišjih ravni po letu 2002. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, in povečujejo tveganja v kreditnem sistemu.
Francoski dolg razkriva problem šibke gospodarske rasti. Ključna težava ni zgolj visok javnofinančni primanjkljaj, temveč predvsem nizka rast produktivnosti in gospodarstva. Če so povprečni stroški financiranja dolga višji od nominalne gospodarske rasti, se zadolženost glede na BDP povečuje, razen če država ustvarja dovolj velike primarne proračunske presežke. To povečuje pritisk na javne finance in tveganje nadaljnje rasti obvezniških donosnosti, kar negativno vpliva tudi na vrednotenja delnic. Dolgoročna rast produktivnosti je zato ključna za vzdržno zmanjševanje zadolženosti, saj povečuje gospodarsko aktivnost in davčne prihodke brez dodatnih inflacijskih pritiskov.
Samsung z rekordnimi dobički zaradi umetne inteligence. Družba pričakuje 107,4 bilijona wonov (okoli 80 milijard dolarjev) četrtletnega operativnega dobička, skoraj devetkrat več kot leto prej. Kljub rekordom je delnica padla, saj vlagatelje skrbi vzdržnost izjemno visokih marž.
TSMC potrjuje nadaljevanje investicijskega cikla umetne inteligence. Prihodki so v tretjem četrtletju medletno zrasli za 50 % na rekordnih 46,7 milijarde dolarjev in presegli pričakovanja. Povpraševanje po naprednih čipih tako ostaja izjemno močno.
Inflacija v evro območju ponovno pospešuje. Septembrska ocena kaže 3,8-odstotno inflacijo, avgusta je znašala 3,2 %. Glavno gonilo so dražji energenti, kar povečuje verjetnost daljšega obdobja višjih obrestnih mer ECB.
V prihodnjem tednu ameriške banke odpirajo sezono rezultatov. V ospredju bodo neto obrestni prihodki, kapitalska ustreznost, kreditne izgube in vrednost obvezniških portfeljev. Rezultati bodo pomemben pokazatelj, ali višje obrestne mere bankam še koristijo ali že povečujejo sistemska tveganja. TSMC in ASML bosta razkrila stanje investicij v umetno inteligenco. Ključni bodo nova naročila, proizvodne zmogljivosti in napovedi prihodnjih investicij v polprevodnike.
V prihodnjem tednu:
Četrtletna poročila: JP Morgan, ASML, Johnson&Johnson, Bank of America, Goldman Sachs, Citigroup, BlackRock, UnitedHealth, Morgan Stanley, Ericsson.
Makroekonomski kazalci: Evropa – končni HICP za september, ZDA - inflacija CPI in PPI, maloprodaja.
Gibanje indeksov

Vir: Bloomberg
Ob opozorilih o visokih obrestnih merah, dragih energentih in tveganjih na kreditnih trgih vlagatelji pogosto spregledajo drugo stran zgodbe: likvidnosti je še vedno ogromno. Po podatkih ameriške centralne banke (Fed) je bilo ob koncu drugega četrtletja v denarnih skladih v ZDA kar 8,44 bilijona dolarjev, največ doslej.
Ta denar trenutno prinaša donose, nekoliko višje od inflacije. Če bi inflacija ponovno pospešila ali bi Fed pozneje obrestne mere znižal, bi realna donosnost lahko postala negativna. Takrat bi se del vlagateljev verjetno odločil za donosnejše, a tudi bolj tvegane naložbe, vključno z delnicami. Že pet odstotkov omenjenih sredstev predstavlja več kot 420 milijard dolarjev, kar kaže na potencial za prerazporejanje kapitala.
Zanimivo je tudi obnašanje tujih vlagateljev, ki so v dvanajstih mesecih do konca julija v ameriške delnice in investicijske sklade neto vložili rekordnih 942 milijard dolarjev. Ameriška podjetja medtem ustvarjajo izjemne rezultate. Po podatkih Bloomberga so podjetja iz indeksa S&P 500 v drugem četrtletju medletno povečala prihodke za 15,7 odstotka, dobičke pa za izjemnih 53,6 odstotka. Analitiki za tretje četrtletje pričakujejo približno 27-odstotno rast dobičkov, za četrto pa podobno. Ob takšnih rezultatih je lažje upravičevati sedanja vrednotenja delnic.
Sistem zdrži, dokler se računi plačujejo
Gospodarstvo deluje, dokler imajo gospodinjstva dovolj prihodkov za potrošnjo in plačevanje računov, podjetja pa dovolj kupcev za ustvarjanje dobičkov. V zadnjih 10 do 15 letih smo večkrat videli, da so države pripravljene storiti mnogo, da ohranijo delovna mesta in preprečijo globljo gospodarsko krizo. S pomočjo gospodinjstvom in podjetjem ohranjajo potrošnjo, vendar s tem pogosto povečujejo tudi javni dolg.
Težava nastane, če mora država vsakih nekaj let ponovno reševati gospodarstvo z veliko državno porabo in zadolževanjem, centralne banke pa z denarno ekspanzijo. Če povpraševanje raste, količina izdelkov in storitev pa temu ne sledi, se povečujejo inflacijski pritiski. Centralne banke jih morajo nato omejevati z višjimi obrestnimi merami, vlagatelji pa lahko zaradi inflacijskih pričakovanj in naraščajočega javnega dolga zahtevajo višje donose na državne obveznice. Zadolževanje se draži, vrednost že izdanih obveznic pa pada.
Tu nastane zanimivo stanje: velike banke, kot je JPMorgan, in največja ameriška podjetja iz indeksa S&P 500 lahko še naprej ustvarjajo rekordne dobičke, medtem ko se v manjših regionalnih bankah lahko že pojavljajo težave. Velike banke imajo praviloma več kapitala, bolj razpršene prihodke in lažji dostop do financiranja. Regionalne banke pa imajo pogosto manj razpršene posojilne portfelje in so bolj izpostavljene poslovnim nepremičninam. Njihovi lastniki zaradi višjih obrestnih mer težje odplačujejo posojila, hkrati pa se lahko zaradi manjše zasedenosti poslovnih prostorov zmanjšujejo prihodki od najemnin in vrednosti nepremičnin. To povečuje tveganje kreditnih izgub za banke, ki so te nepremičnine financirale.
Na drugi strani višje obrestne mere znižujejo tržno vrednost obveznic, ki jih imajo banke v svojih bilancah. Tako se jim lahko hkrati slabša kakovost posojil in zmanjšuje vrednost naložb. Če se pojavijo večje kreditne izgube in začnejo komitenti umikati depozite, so banke lahko prisiljene prodajati obveznice z izgubo, kar dodatno oslabi njihov kapital. Če bi se takšne težave razširile na več bank in povzročile omejevanje kreditiranja, bi lahko nastal širši finančni šok.
Kje se lahko sistem zalomi?
Dodatno tveganje predstavljajo dragi energenti in visoki stroški državnega zadolževanja. V ZDA drag bencin zmanjšuje kupno moč gospodinjstev, v Evropi pa visoke cene plina in elektrike zmanjšujejo konkurenčnost industrije. Francoski javni dolg dodatno vzbuja skrb zaradi visokih stroškov financiranja. Dražji energenti vzdržujejo inflacijske pritiske in centralnim bankam zmanjšujejo manevrski prostor. Hkrati dražje zadolževanje državam omejuje možnosti za nove reševalne ukrepe.
Kaj to pomeni za delniške trge?
Moja osnovna investicijska teza ostaja pozitivna. Ogromna likvidnost, močna rast dobičkov, odporna potrošnja in močan trg dela še naprej zelo podpirajo delniške trge. Visoke obrestne mere in dragi energenti sicer ustvarjajo pritiske, vendar ne prizadenejo vseh podjetij in bank enako. Dokler težave ostajajo omejene in ne povzročijo sistemskega finančnega šoka, imajo delniški trgi po moji oceni odlične možnosti za nadaljevanje rasti in ostajajo med najprivlačnejšimi naložbenimi razredi.
Read more
V tem tednu:
Ameriški delniški trgi pod pritiskom visokih obvezniških donosnosti. Donosnost desetletne ameriške državne obveznice se je povzpela nad 5,3%, tridesetletne pa nad 5,6%, kar predstavlja najvišje ravni v več kot dveh desetletjih. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, čeprav zanimanje za naložbe, povezane z umetno inteligenco, ostaja močno.
Ameriška inflacija nekoliko nižja od pričakovanj. Indeks cen osebne potrošnje PCE se je avgusta medletno zvišal za 3,4%, manj od pričakovanih 3,7%, kar je nekoliko zmanjšalo pričakovanja novega zvišanja obrestnih mer Fed že oktobra. Ameriško gospodarstvo kljub temu ostaja močno, zato prostor za hitrejše zniževanje obrestnih mer ostaja omejen.
Nafta ostaja visoka zaradi razmer na Bližnjem vzhodu. Brent je septembra pridobil približno 14%, motnje pri izvozu skozi Perzijski zaliv in negotovost glede dogovora med ZDA in Iranom pa ohranjajo cene blizu 100 dolarjev za sod. Višje cene energije povečujejo inflacijske pritiske in so eden glavnih razlogov za rast donosnosti državnih obveznic.
Inflacija v območju evra ponovno pospešuje. Septembrska inflacija se je zaradi višjih cen energije močno zvišala v največjih gospodarstvih območja evra; v Nemčiji je dosegla 3,3%, v Franciji 3,4%, Italiji 4,1% in Španiji 5,0%. Višja inflacija povečuje pritisk na ECB, da nadaljuje z zaostrovanjem denarne politike, evro pa je ob močnejšem dolarju zdrsnil na najnižjo raven v 17 mesecih.
Micron potrjuje nadaljevanje močnega investicijskega cikla v umetno inteligenco. Prihodki družbe so se v zadnjem četrtletju povečali na rekordnih 54,2 milijarde dolarjev, za tekoče četrtletje pa družba pričakuje približno 61,5 milijarde dolarjev prihodkov. Povpraševanje po pomnilniku za podatkovne centre ostaja izrazito, dolgoročne zaveze kupcev pa so se povečale z 22 na 32 milijard dolarjev, kar dodatno potrjuje moč investicijskega cikla v AI infrastrukturo.
Telekom Slovenije z novo upravo. Cvetko Sršen je 1. oktobra nastopil štiriletni mandat predsednika uprave, hkrati pa so mandat nastopili tudi novi člani uprave za finance, komercialo in tehnologijo. Nova uprava prevzema družbo ob močnem poslovanju in visokem investicijskem ciklu, zato bodo v ospredju nadaljnja strategija, kapitalske investicije in dividendna politika.
V prihodnjem tednu:
Četrtletna poročila: McCormick, Constellation Brands, RPM International, Lamb Weston, Applied Digital, Levi Strauss, PepsiCo, Delta Air Lines.
Makroekonomski kazalci: Evropa – prodaja na drobno v območju evra; ZDA – zapisnik zadnjega zasedanja Fed, tedenski podatki o zahtevkih za nadomestilo za brezposelnost ter preliminarni indeks zaupanja potrošnikov Univerze Michigan.
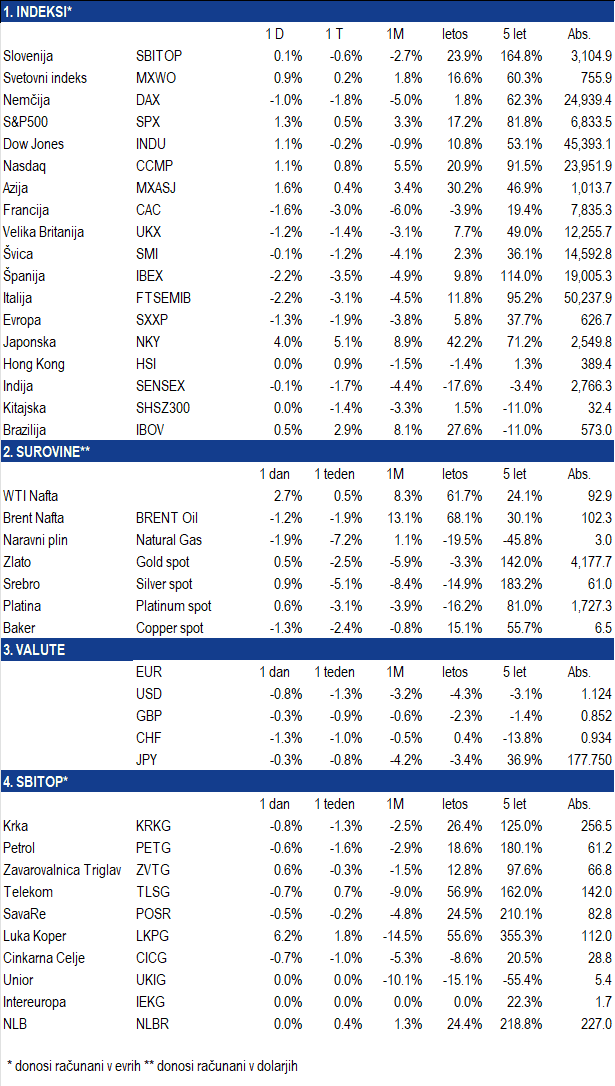
Gibanje indeksov

Vir: Bloomberg
Slovenija nima težave s pomanjkanjem prihrankov. Ima težavo s tem, kaj z njimi počnemo. Slovenska gospodinjstva imajo pri bankah več kot 30 milijard evrov vlog, približno 87 odstotkov tega denarja pa leži na vpoglednih računih, kjer praktično ne prinaša donosa. Ob večodstotni inflaciji denar izgublja kupno moč, čeprav bi lahko dolgoročno ustvarjal premoženje.
Imamo visoke prihranke in razmeroma majhen kapitalski trg. Imamo uspešna podjetja, ki bi lahko rasla, prevzemala konkurente in se širila v tujino, medtem ko gospodinjstva hranijo milijarde skoraj brez donosa.
Vsi varčujemo, premalo investiramo
Slovenci smo varčevanje dolgo povezovali z depozitom in nepremičnino. Likvidna rezerva je nujna, lastni dom razumna odločitev. Težava nastane, ko isto logiko prenesemo na ves presežek kapitala.
Druga ali tretja nepremičnina pomeni koncentracijo denarja v enem objektu, eni lokaciji in pogosto enem najemniku. Poleg nakupne cene pridejo še davki, vzdrževanje in obnova. Streha, fasada ali instalacije pogosto niti ne povečujejo vrednosti, ampak samo preprečujejo njen padec.
Z delnicami in ETF-skladi lahko že z manjšim zneskom postanemo solastniki podjetij iz različnih držav in panog. Razpršitev je lažja, naložbe likvidnejše, podjetja pa dobiček vlagajo v rast ali ga izplačujejo lastnikom. Seveda vrednost delnic niha in glavnica ni zajamčena. Toda denar, ki ga bomo potrebovali čez dvajset let, zahteva drugačen razmislek kot rezerva za jutri.
Trideset milijard je razvojna priložnost
Če bi samo desetina ali petina bančnih vlog gospodinjstev postopoma našla pot v domača podjetja in kapitalski trg, bi govorili o treh do šestih milijardah evrov kapitala. Podjetja bi lažje financirala razvoj in prevzeme, borza bi postala likvidnejša, prebivalstvo pa bi imelo večji delež premoženja v podjetjih, ki ustvarjajo dobiček.
Pomemben korak je uvedba individualnega naložbenega računa (INR). Znotraj računa dividende, obresti in kapitalski dobički niso sproti obdavčeni, zato se lahko donos v celoti ponovno investira. Po petnajstih letih brez vmesnih izplačil je prvo izplačilo neobdavčeno.
Slovenski INR omogoča največ 20.000 evrov vplačil prvo leto, nato pa 5.000 evrov letno in dodatnih 5.000 evrov za slovenske naložbe. Do meje 150.000 evrov lahko tako vlagatelj pride šele v štirinajstih koledarskih letih.
Hrvaška medtem pripravlja račun, na katerega bo mogoče že ob odprtju vložiti do 200.000 evrov, tudi s prenosom obstoječih delnic, obveznic in drugih dovoljenih naložb. Po petih letih brez izplačil se limit poveča še za 50.000 evrov. Izplačila naj bi bila neobdavčena tudi brez petnajstletnega čakanja. Najmanj petina portfelja mora biti po prvem letu povezana s hrvaškimi finančnimi instrumenti.
To ni zgolj vprašanje davkov, ampak tudi lastništva gospodarstva. Če želimo, da bodo Slovenci z lastnim kapitalom ustvarjali nova in prevzemali domača in tuja podjetja, kar je še posebej pomembno v času generacijskih menjav, ne pa zgolj opazovali, kdo kupuje naša, potrebujemo vsaj primerljivo konkurenčne pogoje.
Kaj bomo zapustili naslednji generaciji?
Velik del premoženja, ki ga bodo podedovali naši otroci, bo v nepremičninah: nelikviden, vezan na eno lokacijo in povezan z računi za strehe, fasade ter instalacije. Lastništva v podjetjih, ki ustvarjajo dobiček, pa bodo imeli bistveno manj.
Če bomo nadaljevali po tej poti, bodo lastništvo podjetij in prihodnji dobički vse bolj v tujih rokah, računi za obnovo starih hiš pa v naših.
Medtem ko bomo pri nas velik del dediščine namenjali obnovi starih nepremičnin, bodo drugod prihranki financirali nova podjetja, energetiko, podatkovne centre, umetno inteligenco, tehnologijo in vesoljsko industrijo. Razlika ni v pameti in ne v pridnosti. Razlika je v tem, kam gre prihranek.
Slovenci zato ne potrebujemo manj varčevanja, ampak več investiranja. Vprašanje je, ali bo denar naslednjih dvajset let stal na računu, šel v še eno nepremičnino ali postal kapital podjetij, ki bodo ustvarjala prihodnje dobičke. To ni samo vprašanje donosa posameznika. To je vprašanje, kaj bomo s svojimi prihranki zgradili in kaj bomo zapustili naslednji generaciji.
Read more
V tem tednu:
Ameriški delniški trgi pod pritiskom rasti obvezniških donosnosti. Po rekordih v začetku tedna se je rast tehnoloških delnic umirila. Donosnost desetletne ameriške državne obveznice se je povzpela na 5,2%, najvišje po letu 2007, kar povečuje stroške financiranja in pritiska na vrednotenja delnic, predvsem tehnoloških družb.
Nafta ponovno pod 93 dolarjev za sod. Ameriška nafta WTI se je v petek pocenila zaradi poročil o postopnem dogovoru med ZDA in Iranom, ki bi omogočil ponovno odprtje Hormuške ožine in odpravo ameriške blokade iranskih pristanišč. Kljub diplomatskim prizadevanjem ostajajo geopolitična tveganja visoka, zlasti zaradi novih napadov hutijskih upornikov na Savdsko Arabijo.
Ameriške obveznice nadaljujejo padec cen. Donosnost desetletne ameriške državne obveznice je dosegla 5,2%, tridesetletne pa 5,5%, kar sta najvišji ravni po letih 2007 oziroma 2004. Močni gospodarski podatki, visoke cene energije in pričakovanja dodatnega zviševanja obrestnih mer Fed povečujejo pritisk na obvezniške in delniške trge.
Evro pod 1,14 dolarja. Evropska valuta je zdrsnila na najnižjo raven v dveh mesecih, saj pričakovanja dodatnega zaostrovanja denarne politike Fed podpirajo dolar. V Evropi rast cen energije ponovno krepi inflacijska tveganja, denarni trgi pa do konca oktobra 2027 vračunavajo približno 100 bazičnih točk zvišanja obrestnih mer.
NLB krepi položaj na slovenskem bančnem trgu. Skupina je sklenila dogovore za pridobitev več kot 55% glasovalnih pravic v Deželni banki Slovenije. Prevzem banke z okoli 1,6 milijarde evrov bilančne vsote bo okrepil njen domači tržni delež in razširil poslovanje, zlasti na področju financiranja prebivalstva, podjetij in kmetijstva. Zaključek prevzema je predviden v drugi polovici leta 2027.
Telekom Slovenije pred menjavo vodstva. Nadzorni svet je potrdil predčasno prenehanje mandatov dosedanjega vodstva in za novega predsednika uprave imenoval Cvetka Sršena, ki bo funkcijo nastopil 1. oktobra. Kadrovske spremembe odpirajo vprašanja glede nadaljevanja poslovne strategije, investicijskega cikla in prihodnje dividendne politike.
V prihodnjem tednu:
Četrtletna poročila: Micron Technology, Nike, Accenture, Carnival, Jabil, CarMax, Jefferies, Conagra Brands.
Makroekonomski kazalci: Evropa – septembrska inflacija in indeksi PMI, ZDA – septembrski indeksi PMI za predelovalno industrijo in storitve, podatki o zaposlenosti in brezposelnosti, poročilo JOLTS, indeks ISM za predelovalno industrijo ter podatki o osebni potrošnji.
Gibanje indeksov


Vir: Bloomberg
Centralne banke so spet začele dvigovati obresti. Slovenski varčevalec na banki od tega nima ničesar, ker njegov denar leži tam, kamor dvigi ne pridejo. Septembra sta dve centralni banki dvignili obrestne mere. Slovenski varčevalec bo na vpogledni vlogi še naprej dobil osem stotink odstotka.
Evropska centralna banka je 10. septembra depozitno obrestno mero zvišala na 2,5 odstotka, šest dni pozneje pa je ameriška prvič v treh letih dvignila ključno obrestno mero na 3,75 do 4 odstotke. Razlog: inflacija se je avgusta v evrskem območju okrepila na 3,3 odstotka, v Sloveniji na 3,4 odstotka, nafta brent pa se giblje okoli sto dolarjev za sod, polovico več kot pred letom. Trgi se na to niso odzvali s paniko. S&P 500 je prejšnji teden končal pri 7650 točkah, Nasdaq pri 26.522, oba blizu rekordov. Tako se ne obnaša trg, ki pričakuje recesijo, ampak trg, ki ocenjuje, da gre za inflacijo energije, likvidnosti in investicij in da podjetja ob njej zaslužijo.
Doma je slika podobna: SBITOP pri 3153 točkah in rekordna kapitalizacija Ljubljanske borze. Tu pa se zgodba obrne. Slovenska gospodinjstva so imela konec julija pri bankah 30,1 milijarde evrov vlog, kar 87 odstotkov tega na vpogled. V evrskem območju je ta delež 56 odstotkov. Nove vezane vloge so junija prinašale 1,3 odstotka, vpogledne 0,08 odstotka, v evrskem območju 2,1 in 0,28 odstotka. Denar leži točno tam, kamor se dvigi obrestnih mer ne prenesejo. Vzemite svinčnik. Ob 3,4-odstotni inflaciji in povprečni obrestni meri na vlogah pod četrtino odstotka izpuhti gospodinjstvom blizu 950 milijonov evrov kupne moči na leto. To je prva številka.
Drugi dve milijardi sta tisti, ki ne prideta. Vloge danes prinašajo okoli 0,24 odstotka. Če bi bil isti denar razpršeno naložen, z dolgoročno pričakovano donosnostjo okoli sedem odstotkov, bi razlika znašala približno dve milijardi evrov na leto. Prva milijarda je izgubljena kupna moč, drugi dve sta neustvarjen donos. Šest let in pol je dovolj dolg test. Od januarja 2020 do avgusta letos so se cene pri nas zvišale za 29 odstotkov. Svetovni indeks Dow Jones Global je v istem obdobju, merjen v evrih in brez upoštevanja dividend, pridobil 92,6 odstotka. Deset tisoč evrov, ki so januarja 2020 obležali na vpogledni vlogi, ima danes kupno moč približno 7800 evrov. Istih deset tisoč v svetovnem indeksu je vrednih blizu 14.900 evrov, merjeno v cenah leta 2020
Zato se mi zdi individualni naložbeni račun, ki velja od 5. marca letos, najboljše orodje za dolgoročno varčevanje, kar smo ga dobili. Znotraj računa kapitalski dobički, dividende in obresti niso obdavčeni, zato lahko vlagatelj prodaja, kupuje in prerazporeja brez davka, sam ali v okviru individualnega upravljanja premoženja pri borznoposredniški hiši. Davek nastane šele ob izplačilu, po enotni 15-odstotni stopnji, po petnajstih letih brez vmesnih izplačil pa izplačilo ni obdavčeno. V letu odprtja je mogoče vplačati 20.000 evrov, nato 5000 na leto na osnovni podračun in dodatnih 5000 na poseben podračun, rezerviran za slovenske izdajatelje. Dosmrtna meja je 150.000 evrov. Državi torej petnajst let ne pripada nič, del okvira pa je namenjen izključno domačim podjetjem. Od tega ima največ tisti, ki vplačuje redno in dolgo, saj se neobdavčene dividende reinvestirajo v celoti. Odziv je spodoben, danes je odprtih blizu 16.000 računov. Švedska je svoj račun ISK uvedla leta 2012 in ima danes 3,8 milijona imetnikov, več kot tretjino prebivalstva. Nismo ne prvi ne izvirni, smo pa štirinajst let pozni.
Razliko bi zmanjšali trije ukrepi: finančno opismenjevanje v šolah in dvig nizkih limitov, potrebujemo pa tudi več izdaj delnic in podjetniških obveznic. Delnica ni depozit, vrednost niha in v posameznih obdobjih močno pade, jamstva za glavnico ni. Kdor bo denar potreboval v treh letih, naj ga na borzo ne nosi. Kdor pa ga ne bo, se odloča tudi takrat, ko se ne odloči. Zadnjih šest let pokaže ceno odlašanja. Mesec varčevanja je dober trenutek za ta izračun.
Read more