Novice
Novice in vpogledi.
Tržni komentarji, novosti ILIRIKE in vpogledi naših strokovnjakov — vse, kar vam pomaga ostati na tekočem s svetom naložb.
ETF skladi so lahko praktičen način za vzpostavitev razpršenega portfelja z eno samo naložbo. V kombinaciji z individualnim naložbenim računom (INR) lahko vlagatelj dolgoročno vlaga v finančne instrumente in hkrati uporablja davčni okvir, ki velja za ta račun. Pri tem je pomembno razumeti, da ETF in INR nista ista stvar: ETF je naložbeni produkt, INR pa račun, prek katerega lahko vlagatelj kupuje določene dovoljene finančne instrumente.
ILIRIKA ponuja dva Ilirika ETF sklada - SLOTR in WORLD -, ki vlagatelju omogočata različni obliki izpostavljenosti delniškim trgom. SLOTR je usmerjen v slovenski trg in sledi indeksu SBITOP Total Return, WORLD pa omogoča širšo izpostavljenost razvitim svetovnim trgom ter sledi indeksu MSCI World. Oba sklada sta akumulacijska, kar pomeni, da se prihodki oziroma dividende po pravilih sklada ponovno investirajo.
Pomembno: Ta članek je informativne in izobraževalne narave ter ne predstavlja individualnega investicijskega priporočila. Vrednost ETF-skladov lahko raste ali pade, pretekla donosnost pa ni zagotovilo prihodnje donosnosti. Pred naložbo preberite prospekt in dokument s ključnimi informacijami za vlagatelje.
Na kratko
ETF je investicijski sklad, s katerim se trguje na borzi podobno kot z delnico.
Ena enota ETF lahko vlagatelju omogoči posredno izpostavljenost več podjetjem, državam ali gospodarskim sektorjem.
INR je poseben račun za dolgoročno vlaganje fizičnih oseb, davčnih rezidentov Slovenije.
SLOTR je usmerjen v slovenske borzne družbe in sledi indeksu SBITOP Total Return.
WORLD je globalni delniški sklad skladov, usmerjen v razvite svetovne trge in primerjan z indeksom MSCI World.
Oba Ilirika ETF sklada sta akumulacijska, zato se prihodki (dividende) iz osnovnih naložb reinvestirajo.
Ilirika ETF sklada SLOTR in WORLD je mogoče kupiti prek INR ali klasičnega trgovalnega računa, če so izpolnjeni pogoji za trgovanje.
Davčna ugodnost INR ne pomeni, da so naložbe brez tveganja ali da je donos zagotovljen.
Kaj je ETF in kako deluje?
ETF oziroma exchange-traded fund je investicijski sklad, katerega enote kotirajo na borzi. To pomeni, da lahko vlagatelj enote sklada kupi ali proda prek trgovalnega računa po tržnih pravilih. Po načinu trgovanja je ETF podoben delnici, po svoji notranji sestavi pa je podoben investicijskemu skladu.
Sklad sredstva vlagateljev vlaga v več finančnih instrumentov, na primer v delnice različnih podjetij. Namesto da bi vlagatelj sam kupil več posameznih delnic, lahko z enim nakupom enote ETF pridobi posredno izpostavljenost večjemu številu podjetij ali celotnemu trgu.
ETF lahko vlagatelju omogoči:
razpršitev med več naložb;
izpostavljenost določenemu trgu, državi ali sektorju;
trgovanje na borzi;
preglednejšo naložbeno strategijo;
možnost enkratnega ali rednega vlaganja.
Razpršitev zmanjšuje odvisnost od ene same delnice, vendar ne odpravi tržnega tveganja. Če padejo tečaji večine podjetij ali trgov, v katere sklad vlaga, lahko pade tudi vrednost ETF.
ETF ali posamezna delnica?
Lastnost | ETF sklad | Posamezna delnica |
Vsebina naložbe | Portfelj več finančnih instrumentov | Delež v eni družbi |
Razpršitev | Običajno večja | Odvisna od portfelja vlagatelja |
Specifično tveganje podjetja | Lahko je manjše | Večje |
Potrebno spremljanje | Praviloma manj | Praviloma več |
Izbira naložb | Določena s pravili sklada | Vlagatelj izbira sam |
ETF ni samodejno varnejši od posamezne delnice. Njegovo tveganje je odvisno od tega, v kaj vlaga. Delniški ETF je še vedno izpostavljen padcem delniških trgov, čeprav vsebuje več različnih podjetij.
Kaj pomeni akumulacijski ETF?
Prihodki iz osnovnih naložb sklada, predvsem dividende, se lahko vlagateljem izplačujejo ali pa se ponovno investirajo.
Pri distribucijskem ETF se dividende izplačujejo vlagatelju.
Pri akumulacijskem ETF se dividende reinvestirajo v sklad.
Oba Ilirika ETF sklada sta akumulacijska. To pomeni, da vlagatelj dividend ne prejema neposredno na svoj denarni račun, ampak se prihodki ponovno vložijo v skladu s pravili sklada.
Akumulacijska struktura je lahko praktična za dolgoročno vlaganje, saj vlagatelju ni treba samostojno ponovno kupovati naložb. Vendar reinvestiranje dividend ne pomeni zagotovljenega donosa. Če se vrednost osnovnih delnic zniža, se lahko zniža tudi vrednost ETF.
Kako deluje vlaganje prek INR?
INR je poseben naložbeni račun, namenjen fizičnim osebam, ki so davčni rezidenti Slovenije. Prek njega lahko vlagatelj vlaga v finančne instrumente, ki izpolnjujejo zakonske in produktne pogoje.
Pri vlaganju prek INR je pomembno razlikovati med:
transakcijami znotraj računa;
vplačili na račun;
izplačili sredstev z računa;
nakupom in prodajo posameznih finančnih instrumentov.
Vlaganje prek INR običajno poteka v naslednjih korakih:
Vlagatelj odpre INR pri izbranem ponudniku.
Na račun vplača denarna sredstva.
Izbere dovoljeni finančni instrument, na primer Ilirika ETF sklad.
Odda nakupno naročilo na borzi.
Sklad oziroma upravljavec upravlja naložbe skladno s svojo strategijo.
Vlagatelj spremlja portfelj, stroške in skladnost naložbe s svojim ciljem.
Pred odprtjem INR je smiselno preveriti stroške, nabor instrumentov, dostopne trge in pogoje poslovanja. Odprtje računa samo po sebi še ne pomeni, da je vlagatelj izvedel naložbo. Sredstva je treba vplačati in nato uporabiti za nakup ustreznih finančnih instrumentov.
INR in davčna obravnava
Pri INR je davčna obravnava praviloma povezana z izplačilom sredstev z računa, ne z vsako notranjo transakcijo. Če vlagatelj proda en ETF in sredstva, ki ostanejo na INR, uporabi za nakup drugega dovoljenega instrumenta, se davčni dogodek praviloma ne obravnava enako kot pri izplačilu sredstev iz računa.
Pri predčasnem izplačilu se lahko ugotovljeni donos obdavči po 15-odstotni stopnji. Prvo izplačilo po najmanj 15 letih je lahko oproščeno davka, če so izpolnjeni vsi zakonski pogoji in vmes ni bilo izplačil.
Davčna obravnava je odvisna od veljavne zakonodaje, statusa vlagatelja in konkretnih okoliščin. Pred objavo oziroma uporabo tega dela članka je potreben strokovni pregled davčnega strokovnjaka.
ILIRIKA SLOTR: izpostavljenost slovenskemu trgu
ILIRIKA SBITOP TR UCITS ETF, ki kotira pod oznako SLOTR, je indeksni delniški ETF, osredotočen na slovenski kapitalski trg.
Sklad sledi indeksu SBITOP Total Return. Oznaka »Total Return« pomeni, da indeks pri izračunu upošteva tudi dividende. SLOTR uporablja fizično replikacijo, kar pomeni, da indeks posnema z neposrednim nakupom ustreznih vrednostnih papirjev oziroma reprezentativnega portfelja.
Sestava sklada SLOTR
Po podatkih, navedenih v gradivu ILIRIKA SKLADI, je bila sestava sklada naslednja:
Izdajatelj | Delež |
Krka, d. d. | 29,33% |
Nova Ljubljanska banka, d. d. | 19,49% |
Petrol, d. d. | 18,51% |
Sava-RE, d. d. | 7,37% |
Luka Koper, d. d. | 7,23% |
Zavarovalnica Triglav, d. d. | 6,64% |
Salus, Ljubljana, d. d. | 5,79% |
Telekom Slovenije, d. d. | 3,68% |
Cinkarna Celje | 1,70% |
Equinox nepremičnine | 0,23% |
Vzajemna zdravstvena zavarovalnica | 0,03% |
Vir: ILIRIKA SKLADI. Sestava sklada se lahko spreminja v skladu s pravili sklada.
SLOTR omogoča, da z enim nakupom pridobite izpostavljenost več slovenskim borznim družbam. To je lahko zanimivo za vlagatelje, ki želijo v portfelj vključiti slovenski trg, poznajo domače gospodarsko okolje ali želijo lokalno komponento dolgoročnega portfelja.
Vendar SLOTR ne predstavlja celotnega svetovnega delniškega trga. Usmerjen je na omejeno število slovenskih družb, zato je njegova geografska in sektorska razpršitev manjša kot pri globalnem skladu WORLD. Vlagatelj mora upoštevati tudi, da imajo največje pozicije pomemben vpliv na gibanje celotnega sklada.
Sestava sklada WORLD
Osnovni ETF sklad | Oznaka | Delež |
Vanguard S&P 500 | VUAA | 18,28% |
State Street SPDR S&P 500 | SPYL | 18,27% |
Amundi Core MSCI USA | WEBH | 18,27% |
iShares MSCI USA | SXR4 | 18,25% |
Amundi Core STOXX Europe 600 | LYP6 | 15,98% |
Amundi Core MSCI Japan | LCUJ | 5,79% |
iShares MSCI Canada | SXR2 | 3,43% |
iShares MSCI Australia | IBC6 | 1,48% |
Denar in drugo | — | 0,24% |
Skupaj | 100,00% |
Vir: mesečno poročilo ILIRIKA GLOBAL UCITS ETF, avgust 2026
Kaj pomeni ta sestava?
Po istem poročilu je bila geografska izpostavljenost sklada približno 73% ZDA, 16% Evropa, 6% Japonska, 3% Kanada in 2% Avstralija. WORLD torej vključuje več razvitih trgov, vendar ni enakomerno razporejen med njimi: največjo utež imajo ameriške delnice. Sklad svojo uspešnost primerja z indeksom MSCI World; to ne pomeni, da neposredno kupuje vse delnice iz tega indeksa.
ILIRIKA WORLD: širša globalna razpršitev
ILIRIKA GLOBAL UCITS ETF, ki kotira pod oznako WORLD, je namenjen vlaganju v delnice podjetij z razvitih svetovnih trgov.
Sklad vlagatelju omogoča širšo geografsko in sektorsko izpostavljenost. Med podjetji, do katerih lahko vlagatelj pridobi posredno izpostavljenost, so lahko velika podjetja iz ZDA, Evrope, Japonske, Kanade in Avstralije.
WORLD uporablja pristop sklada skladov in vlaga v več ETF skladov večjih svetovnih upravljavcev. Zasnova je prilagojena zahtevam, ki veljajo za naložbe prek INR, zato je sklad usmerjen v razvite trge OECD.
WORLD je lahko zanimiv za vlagatelje, ki:
želijo z eno naložbo doseči širšo geografsko razpršitev;
ne želijo biti odvisni samo od slovenskega trga;
želijo vključiti več sektorjev in gospodarstev;
vlagajo z daljšim časovnim horizontom;
sprejemajo nihanja svetovnih delniških trgov.
Globalna razpršitev ne pomeni, da je sklad enakomerno izpostavljen vsem državam. Tudi globalni sklad ima lahko večji delež v največjih trgih in podjetjih. WORLD je poleg tržnega tveganja izpostavljen tudi valutnim gibanjem, spremembam gospodarske rasti, obrestnim meram in drugim dejavnikom.
SLOTR in WORLD – ali ju je mogoče kombinirati?
Ilirika ETF sklada SLOTR in WORLD se lahko v portfelju dopolnjujeta, vendar njuna kombinacija ni samodejno optimalna za vsakega vlagatelja.
WORLD lahko predstavlja širši globalni del portfelja, SLOTR pa lokalno komponento. Kombinacija lahko omogoči:
globalno geografsko razpršitev;
dodatno izpostavljenost slovenskemu trgu;
dostop do skladov, ki kotirata na Ljubljanski borzi;
akumulacijo dividend;
preprostejše spremljanje portfelja.
Ilustrativni primer
Predpostavimo, da želi vlagatelj dolgoročno vlagati 200 € mesečno. Kot ilustrativen primer bi lahko:
150 € namenil skladu WORLD;
50 € namenil skladu SLOTR.
Takšna razporeditev bi pomenila večjo utež globalnih trgov in manjšo dodatno izpostavljenost slovenskemu trgu. Drugi vlagatelj bi lahko izbral drugačno razmerje.
To niso priporočeni deleži. Ustrezna razporeditev je odvisna od ciljev, časovnega horizonta, prihodkov, obveznosti, obstoječega premoženja in pripravljenosti na tveganje. Pomembno je preveriti tudi, ali vlagatelj že ima slovenske delnice ali druge globalne sklade, saj se lahko posamezne naložbe med seboj prekrivajo.
Mesečno vlaganje in stroški
Pri mesečnem vlaganju vlagatelj v rednih intervalih vplačuje določen znesek. Tak pristop lahko zmanjša tveganje, da bi celoten znesek vložil v enem samem neugodnem trenutku. Ne odpravlja pa tveganja izgube in ne zagotavlja pozitivnega donosa.
Pri manjših mesečnih zneskih je treba posebno pozornost nameniti stroškom. Če je posamezno naročilo majhno, lahko fiksna borznoposredniška provizija predstavlja pomemben delež naložbe.
Pri ETF skladih lahko nastanejo stroški:
upravljavska provizija;
skupni stroški poslovanja sklada;
borzna provizija pri nakupu in prodaji;
strošek hrambe;
strošek menjave valute;
razlika med nakupno in prodajno ceno;
morebitni stroški INR.
Po objavljenih informacijah ILIRIKE upravljavska provizija pri obeh Ilirika ETF skladih znaša 0,60% letno. Pred objavo članka je treba preveriti aktualni prospekt, dokument s ključnimi informacijami in veljavni cenik, saj upravljavska provizija ni nujno enaka vsem stroškom vlaganja.
Ključna tveganja
Tržno tveganje
Vrednost delnic lahko pade. Ker sta SLOTR in WORLD delniška ETF sklada, lahko njuna vrednost v krajšem obdobju precej niha.
Koncentracijsko tveganje pri SLOTR
SLOTR je osredotočen na slovenski trg. Nekatere družbe imajo večje uteži, zato se lahko gibanje posameznih podjetij pomembneje odrazi v vrednosti sklada.
Globalno in valutno tveganje pri WORLD
WORLD je izpostavljen razvitim svetovnim trgom in različnim valutam. Gibanje tečaja evra proti drugim valutam lahko vpliva na rezultat vlagatelja v evrih.
Likvidnostno tveganje
ETF se kupuje in prodaja na borzi. Če je v določenem trenutku manj ponudbe in povpraševanja, je lahko razlika med nakupno in prodajno ceno večja.
Tveganje neustreznega časovnega horizonta
Delniški ETF ni nujno primeren za sredstva, ki jih boste potrebovali v kratkem. Če mora vlagatelj prodati ob neugodnem trenutku, lahko realizira izgubo.
Kako začeti?
Če želite ETF sklade uporabljati v okviru INR, je smiseln naslednji vrstni red:
Določite cilj in časovni horizont vlaganja.
Preverite, ali je INR primeren za načrtovano uporabo sredstev.
Preberite prospekt in dokument s ključnimi informacijami za SLOTR in WORLD.
Preverite stroške sklada, trgovalne stroške in stroške INR.
Odločite se, ali želite slovensko, globalno ali kombinirano izpostavljenost.
Odprite INR oziroma uporabite obstoječi trgovalni račun.
Oddajte naročilo in občasno preverite, ali je portfelj še usklajen z vašim ciljem.
Pogosta vprašanja
Ali lahko Ilirika ETF sklada SLOTR in WORLD kupim prek INR?
Da, če je njun nakup dovoljen v okviru konkretnega računa in ponudbe.
Kakšna je glavna razlika med Ilirika ETF skladoma?
SLOTR je usmerjen v slovenski delniški trg, WORLD pa omogoča širšo izpostavljenost razvitim svetovnim trgom.
Ali sta sklada akumulacijska?
Da. Prihodki (dividende) se reinvestirajo v sklad, namesto da bi se izplačevali vlagatelju.
Ali sta sklada brez tveganja?
Ne. Oba sta delniška sklada, zato lahko njuna vrednost niha in se zniža.
Ali lahko vlagam samo v enega od skladov?
Da. Vlagatelj lahko kupuje samo SLOTR, samo WORLD ali oba.
Ali sta donos in davčna ugodnost INR zagotovljena?
Ne. Davčna ureditev ne zagotavlja donosa, razpršitev pa ne preprečuje izgub.
Zaključek
Ilirika ETF sklada SLOTR in WORLD predstavljata različni obliki dostopa do delniških trgov. SLOTR omogoča izpostavljenost slovenskemu trgu, WORLD pa širšo izpostavljenost razvitim svetovnim gospodarstvom. INR lahko olajša dolgoročno upravljanje naložb in vpliva na čas obdavčitve, vendar ne odpravi tržnega, likvidnostnega, valutnega ali koncentracijskega tveganja.
Pred odločitvijo preverite svoj cilj, časovni horizont, obstoječe premoženje, stroške in pogoje računa. Preberite prospekt, dokument s ključnimi informacijami in aktualni cenik.
Preverite možnosti vlaganja v ETF-sklada SLOTR in WORLD pri ILIRIKI →
Ta vsebina je informativne in izobraževalne narave ter ne predstavlja investicijskega priporočila, finančnega svetovanja ali ponudbe za nakup oziroma prodajo finančnih instrumentov. Naložbe v finančne instrumente so tvegane; njihova vrednost lahko pade ali naraste. Pretekli donosi niso zagotovilo prihodnjih rezultatov.
Uredniška opomba
Podatke o sestavi sklada SLOTR je treba pred objavo primerjati z najnovejšim mesečnim poročilom ILIRIKA SKLADI. Pri davčni obravnavi INR je potreben strokovni pregled glede na zakonodajo, veljavno na dan objave. Prav tako je treba pred objavo potrditi aktualnost provizije 0,60% in vseh navedenih pogojev. Del o sestavi skladov temelji na priloženem gradivu in je časovno omejen.
Preberite več
V tem tednu:
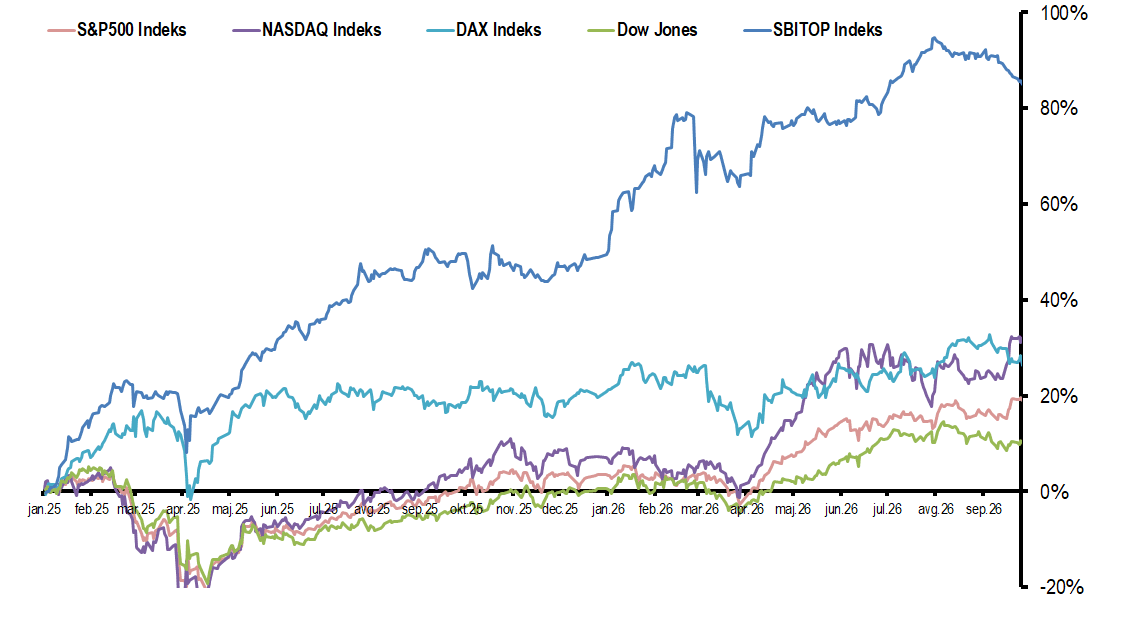
Nafta ponovno nad 100 dolarjev. Brent je zaradi napadov na ladijski promet na Bližnjem vzhodu presegel 105 dolarjev za sod. Višje cene energentov povečujejo inflacijske pritiske, zmanjšujejo prostor za zniževanje obrestnih mer in obremenjujejo marže podjetij.
Ameriške obvezniške donosnosti ostajajo visoke. Donosnost 10-letne ameriške obveznice se giblje okoli 5,2 %, blizu najvišjih ravni po letu 2002. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, in povečujejo tveganja v kreditnem sistemu.
Francoski dolg razkriva problem šibke gospodarske rasti. Ključna težava ni zgolj visok javnofinančni primanjkljaj, temveč predvsem nizka rast produktivnosti in gospodarstva. Če so povprečni stroški financiranja dolga višji od nominalne gospodarske rasti, se zadolženost glede na BDP povečuje, razen če država ustvarja dovolj velike primarne proračunske presežke. To povečuje pritisk na javne finance in tveganje nadaljnje rasti obvezniških donosnosti, kar negativno vpliva tudi na vrednotenja delnic. Dolgoročna rast produktivnosti je zato ključna za vzdržno zmanjševanje zadolženosti, saj povečuje gospodarsko aktivnost in davčne prihodke brez dodatnih inflacijskih pritiskov.
Samsung z rekordnimi dobički zaradi umetne inteligence. Družba pričakuje 107,4 bilijona wonov (okoli 80 milijard dolarjev) četrtletnega operativnega dobička, skoraj devetkrat več kot leto prej. Kljub rekordom je delnica padla, saj vlagatelje skrbi vzdržnost izjemno visokih marž.
TSMC potrjuje nadaljevanje investicijskega cikla umetne inteligence. Prihodki so v tretjem četrtletju medletno zrasli za 50 % na rekordnih 46,7 milijarde dolarjev in presegli pričakovanja. Povpraševanje po naprednih čipih tako ostaja izjemno močno.
Inflacija v evro območju ponovno pospešuje. Septembrska ocena kaže 3,8-odstotno inflacijo, avgusta je znašala 3,2 %. Glavno gonilo so dražji energenti, kar povečuje verjetnost daljšega obdobja višjih obrestnih mer ECB.
V prihodnjem tednu ameriške banke odpirajo sezono rezultatov. V ospredju bodo neto obrestni prihodki, kapitalska ustreznost, kreditne izgube in vrednost obvezniških portfeljev. Rezultati bodo pomemben pokazatelj, ali višje obrestne mere bankam še koristijo ali že povečujejo sistemska tveganja. TSMC in ASML bosta razkrila stanje investicij v umetno inteligenco. Ključni bodo nova naročila, proizvodne zmogljivosti in napovedi prihodnjih investicij v polprevodnike.
V prihodnjem tednu:
Četrtletna poročila: JP Morgan, ASML, Johnson&Johnson, Bank of America, Goldman Sachs, Citigroup, BlackRock, UnitedHealth, Morgan Stanley, Ericsson.
Makroekonomski kazalci: Evropa – končni HICP za september, ZDA - inflacija CPI in PPI, maloprodaja.
Gibanje indeksov

Vir: Bloomberg
Ob opozorilih o visokih obrestnih merah, dragih energentih in tveganjih na kreditnih trgih vlagatelji pogosto spregledajo drugo stran zgodbe: likvidnosti je še vedno ogromno. Po podatkih ameriške centralne banke (Fed) je bilo ob koncu drugega četrtletja v denarnih skladih v ZDA kar 8,44 bilijona dolarjev, največ doslej.
Ta denar trenutno prinaša donose, nekoliko višje od inflacije. Če bi inflacija ponovno pospešila ali bi Fed pozneje obrestne mere znižal, bi realna donosnost lahko postala negativna. Takrat bi se del vlagateljev verjetno odločil za donosnejše, a tudi bolj tvegane naložbe, vključno z delnicami. Že pet odstotkov omenjenih sredstev predstavlja več kot 420 milijard dolarjev, kar kaže na potencial za prerazporejanje kapitala.
Zanimivo je tudi obnašanje tujih vlagateljev, ki so v dvanajstih mesecih do konca julija v ameriške delnice in investicijske sklade neto vložili rekordnih 942 milijard dolarjev. Ameriška podjetja medtem ustvarjajo izjemne rezultate. Po podatkih Bloomberga so podjetja iz indeksa S&P 500 v drugem četrtletju medletno povečala prihodke za 15,7 odstotka, dobičke pa za izjemnih 53,6 odstotka. Analitiki za tretje četrtletje pričakujejo približno 27-odstotno rast dobičkov, za četrto pa podobno. Ob takšnih rezultatih je lažje upravičevati sedanja vrednotenja delnic.
Sistem zdrži, dokler se računi plačujejo
Gospodarstvo deluje, dokler imajo gospodinjstva dovolj prihodkov za potrošnjo in plačevanje računov, podjetja pa dovolj kupcev za ustvarjanje dobičkov. V zadnjih 10 do 15 letih smo večkrat videli, da so države pripravljene storiti mnogo, da ohranijo delovna mesta in preprečijo globljo gospodarsko krizo. S pomočjo gospodinjstvom in podjetjem ohranjajo potrošnjo, vendar s tem pogosto povečujejo tudi javni dolg.
Težava nastane, če mora država vsakih nekaj let ponovno reševati gospodarstvo z veliko državno porabo in zadolževanjem, centralne banke pa z denarno ekspanzijo. Če povpraševanje raste, količina izdelkov in storitev pa temu ne sledi, se povečujejo inflacijski pritiski. Centralne banke jih morajo nato omejevati z višjimi obrestnimi merami, vlagatelji pa lahko zaradi inflacijskih pričakovanj in naraščajočega javnega dolga zahtevajo višje donose na državne obveznice. Zadolževanje se draži, vrednost že izdanih obveznic pa pada.
Tu nastane zanimivo stanje: velike banke, kot je JPMorgan, in največja ameriška podjetja iz indeksa S&P 500 lahko še naprej ustvarjajo rekordne dobičke, medtem ko se v manjših regionalnih bankah lahko že pojavljajo težave. Velike banke imajo praviloma več kapitala, bolj razpršene prihodke in lažji dostop do financiranja. Regionalne banke pa imajo pogosto manj razpršene posojilne portfelje in so bolj izpostavljene poslovnim nepremičninam. Njihovi lastniki zaradi višjih obrestnih mer težje odplačujejo posojila, hkrati pa se lahko zaradi manjše zasedenosti poslovnih prostorov zmanjšujejo prihodki od najemnin in vrednosti nepremičnin. To povečuje tveganje kreditnih izgub za banke, ki so te nepremičnine financirale.
Na drugi strani višje obrestne mere znižujejo tržno vrednost obveznic, ki jih imajo banke v svojih bilancah. Tako se jim lahko hkrati slabša kakovost posojil in zmanjšuje vrednost naložb. Če se pojavijo večje kreditne izgube in začnejo komitenti umikati depozite, so banke lahko prisiljene prodajati obveznice z izgubo, kar dodatno oslabi njihov kapital. Če bi se takšne težave razširile na več bank in povzročile omejevanje kreditiranja, bi lahko nastal širši finančni šok.
Kje se lahko sistem zalomi?
Dodatno tveganje predstavljajo dragi energenti in visoki stroški državnega zadolževanja. V ZDA drag bencin zmanjšuje kupno moč gospodinjstev, v Evropi pa visoke cene plina in elektrike zmanjšujejo konkurenčnost industrije. Francoski javni dolg dodatno vzbuja skrb zaradi visokih stroškov financiranja. Dražji energenti vzdržujejo inflacijske pritiske in centralnim bankam zmanjšujejo manevrski prostor. Hkrati dražje zadolževanje državam omejuje možnosti za nove reševalne ukrepe.
Kaj to pomeni za delniške trge?
Moja osnovna investicijska teza ostaja pozitivna. Ogromna likvidnost, močna rast dobičkov, odporna potrošnja in močan trg dela še naprej zelo podpirajo delniške trge. Visoke obrestne mere in dragi energenti sicer ustvarjajo pritiske, vendar ne prizadenejo vseh podjetij in bank enako. Dokler težave ostajajo omejene in ne povzročijo sistemskega finančnega šoka, imajo delniški trgi po moji oceni odlične možnosti za nadaljevanje rasti in ostajajo med najprivlačnejšimi naložbenimi razredi.
Preberite več
Družba NLB Skladi – Nepremičnine, nepremičninska investicijska družba, d. d. (NID), je rok javne ponudbe novih delnic z oznako NLRR podaljšala do 17. decembra 2026 do 12. ure. Vlagatelji, ki so že oddali zavezujočo ponudbo, imajo pravico do njenega umika najpozneje do 14. oktobra 2026.
Podaljšanje določa Dodatek št. 1 k Prospektu, ki ga je NID sprejel 6. oktobra 2026. Odločitev temelji na dosedanjem odzivu trga in izraženem interesu vlagateljev ter je namenjena zagotovitvi pogojev za večji obseg zbranega kapitala in učinkovito izvajanje naložbene strategije.
NID je od objave Prospekta identificiral več potencialnih naložbenih priložnosti. Večji obseg kapitala bi omogočil večjo prilagodljivost pri izbiri nepremičnin in hitrejšo vzpostavitev razpršenega portfelja. Potencialni vlagatelji imajo s podaljšanjem ponudbe tudi več časa za sprejem naložbene odločitve.
Kaj še prinaša Dodatek?
Možnost povračila dela osnovne provizije za upravljanje. Dodatek omogoča sklepanje stranskih dogovorov z vlagatelji, ki v javni ponudbi vpišejo in vplačajo najmanj 500.000 novih delnic oziroma najmanj 5.000.000 EUR. Ti vlagatelji pod vnaprej določenimi, objektivnimi in javno razkritimi pogoji pridobijo pravico do povračila dela osnovne provizije za upravljanje. Povračilo upravljavec financira izključno iz svojih sredstev.
Dodatna omejitev pridobivanja naložb. NID in nepremičninske namenske družbe ne bodo pridobivali nepremičnin oziroma drugih dopustnih naložb od družb, vključenih v konsolidirane računovodske izkaze obvladujoče družbe upravljavca. Namen ukrepa je dodatno okrepiti preglednost poslovanja in zaupanje v neodvisnost naložbenih odločitev.
Zaradi podaljšanja ponudbe se ustrezno prilagodijo tudi roki za objavo rezultatov, dodelitev in plačilo novih delnic s strani velikih vlagateljev, izdajo delnic ter predvideni začetek trgovanja na Ljubljanski borzi.
Pomembno za vlagatelje, ki so že oddali ponudbo
Vlagatelji, ki so že oddali zavezujočo ponudbo, lahko na podlagi novih informacij ponovno presodijo svojo naložbeno odločitev in ponudbo umaknejo najpozneje do 14. oktobra 2026.
Če ste zavezujočo ponudbo oddali pri ILIRIKI in jo želite umakniti, se za pravočasno ureditev postopka obrnite na svoje vpisno mesto. Za umik je treba predložiti izpolnjen in podpisan Obrazec za umik zavezujoče ponudbe.
Dokumentacija
Pred naložbeno odločitvijo preučite Prospekt skupaj z Dodatkom št. 1 in dokument s ključnimi informacijami (KID). Za že vpisane vlagatelje sta na voljo tudi Obvestilo za vpisnike in Obrazec za umik zavezujoče ponudbe.
Dodatek št. 1 je od 9. oktobra 2026 skupaj s Prospektom dostopen na spletni strani ILIRIKE, spletnih straneh NID ter v sistemu SEOnet.
Opozorilo o tveganjih: Produkt ni enostaven in ga je lahko težko razumeti. Naložba ne zagotavlja ohranitve glavnice ali donosa; vlagatelj lahko izgubi tudi celoten vložek.
Preberite več
V tem tednu:
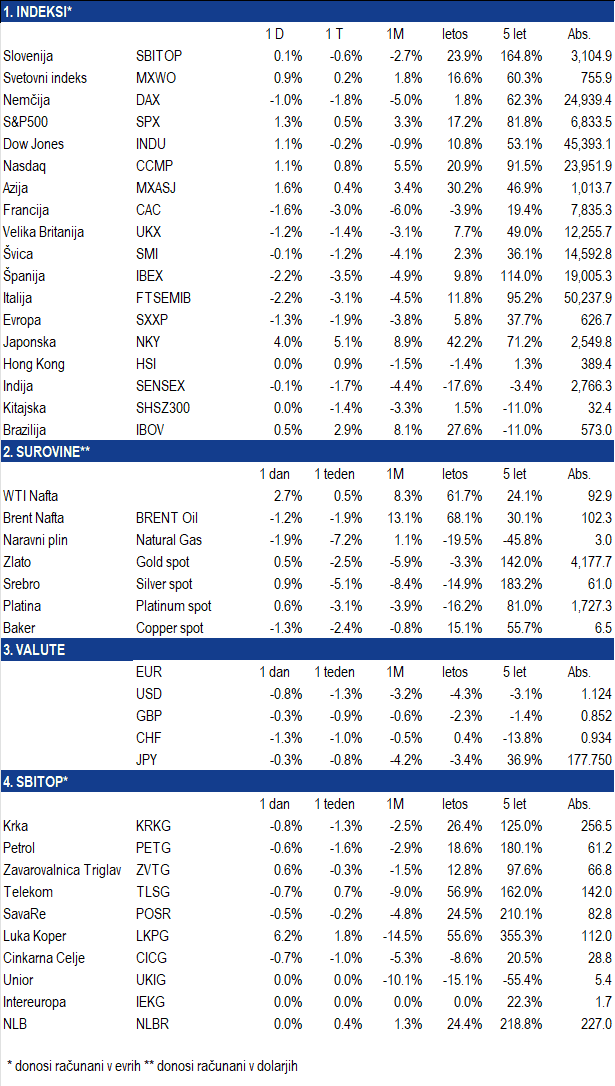
Ameriški delniški trgi pod pritiskom visokih obvezniških donosnosti. Donosnost desetletne ameriške državne obveznice se je povzpela nad 5,3%, tridesetletne pa nad 5,6%, kar predstavlja najvišje ravni v več kot dveh desetletjih. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, čeprav zanimanje za naložbe, povezane z umetno inteligenco, ostaja močno.
Ameriška inflacija nekoliko nižja od pričakovanj. Indeks cen osebne potrošnje PCE se je avgusta medletno zvišal za 3,4%, manj od pričakovanih 3,7%, kar je nekoliko zmanjšalo pričakovanja novega zvišanja obrestnih mer Fed že oktobra. Ameriško gospodarstvo kljub temu ostaja močno, zato prostor za hitrejše zniževanje obrestnih mer ostaja omejen.
Nafta ostaja visoka zaradi razmer na Bližnjem vzhodu. Brent je septembra pridobil približno 14%, motnje pri izvozu skozi Perzijski zaliv in negotovost glede dogovora med ZDA in Iranom pa ohranjajo cene blizu 100 dolarjev za sod. Višje cene energije povečujejo inflacijske pritiske in so eden glavnih razlogov za rast donosnosti državnih obveznic.
Inflacija v območju evra ponovno pospešuje. Septembrska inflacija se je zaradi višjih cen energije močno zvišala v največjih gospodarstvih območja evra; v Nemčiji je dosegla 3,3%, v Franciji 3,4%, Italiji 4,1% in Španiji 5,0%. Višja inflacija povečuje pritisk na ECB, da nadaljuje z zaostrovanjem denarne politike, evro pa je ob močnejšem dolarju zdrsnil na najnižjo raven v 17 mesecih.
Micron potrjuje nadaljevanje močnega investicijskega cikla v umetno inteligenco. Prihodki družbe so se v zadnjem četrtletju povečali na rekordnih 54,2 milijarde dolarjev, za tekoče četrtletje pa družba pričakuje približno 61,5 milijarde dolarjev prihodkov. Povpraševanje po pomnilniku za podatkovne centre ostaja izrazito, dolgoročne zaveze kupcev pa so se povečale z 22 na 32 milijard dolarjev, kar dodatno potrjuje moč investicijskega cikla v AI infrastrukturo.
Telekom Slovenije z novo upravo. Cvetko Sršen je 1. oktobra nastopil štiriletni mandat predsednika uprave, hkrati pa so mandat nastopili tudi novi člani uprave za finance, komercialo in tehnologijo. Nova uprava prevzema družbo ob močnem poslovanju in visokem investicijskem ciklu, zato bodo v ospredju nadaljnja strategija, kapitalske investicije in dividendna politika.
V prihodnjem tednu:
Četrtletna poročila: McCormick, Constellation Brands, RPM International, Lamb Weston, Applied Digital, Levi Strauss, PepsiCo, Delta Air Lines.
Makroekonomski kazalci: Evropa – prodaja na drobno v območju evra; ZDA – zapisnik zadnjega zasedanja Fed, tedenski podatki o zahtevkih za nadomestilo za brezposelnost ter preliminarni indeks zaupanja potrošnikov Univerze Michigan.
Gibanje indeksov

Vir: Bloomberg
Slovenija nima težave s pomanjkanjem prihrankov. Ima težavo s tem, kaj z njimi počnemo. Slovenska gospodinjstva imajo pri bankah več kot 30 milijard evrov vlog, približno 87 odstotkov tega denarja pa leži na vpoglednih računih, kjer praktično ne prinaša donosa. Ob večodstotni inflaciji denar izgublja kupno moč, čeprav bi lahko dolgoročno ustvarjal premoženje.
Imamo visoke prihranke in razmeroma majhen kapitalski trg. Imamo uspešna podjetja, ki bi lahko rasla, prevzemala konkurente in se širila v tujino, medtem ko gospodinjstva hranijo milijarde skoraj brez donosa.
Vsi varčujemo, premalo investiramo
Slovenci smo varčevanje dolgo povezovali z depozitom in nepremičnino. Likvidna rezerva je nujna, lastni dom razumna odločitev. Težava nastane, ko isto logiko prenesemo na ves presežek kapitala.
Druga ali tretja nepremičnina pomeni koncentracijo denarja v enem objektu, eni lokaciji in pogosto enem najemniku. Poleg nakupne cene pridejo še davki, vzdrževanje in obnova. Streha, fasada ali instalacije pogosto niti ne povečujejo vrednosti, ampak samo preprečujejo njen padec.
Z delnicami in ETF-skladi lahko že z manjšim zneskom postanemo solastniki podjetij iz različnih držav in panog. Razpršitev je lažja, naložbe likvidnejše, podjetja pa dobiček vlagajo v rast ali ga izplačujejo lastnikom. Seveda vrednost delnic niha in glavnica ni zajamčena. Toda denar, ki ga bomo potrebovali čez dvajset let, zahteva drugačen razmislek kot rezerva za jutri.
Trideset milijard je razvojna priložnost
Če bi samo desetina ali petina bančnih vlog gospodinjstev postopoma našla pot v domača podjetja in kapitalski trg, bi govorili o treh do šestih milijardah evrov kapitala. Podjetja bi lažje financirala razvoj in prevzeme, borza bi postala likvidnejša, prebivalstvo pa bi imelo večji delež premoženja v podjetjih, ki ustvarjajo dobiček.
Pomemben korak je uvedba individualnega naložbenega računa (INR). Znotraj računa dividende, obresti in kapitalski dobički niso sproti obdavčeni, zato se lahko donos v celoti ponovno investira. Po petnajstih letih brez vmesnih izplačil je prvo izplačilo neobdavčeno.
Slovenski INR omogoča največ 20.000 evrov vplačil prvo leto, nato pa 5.000 evrov letno in dodatnih 5.000 evrov za slovenske naložbe. Do meje 150.000 evrov lahko tako vlagatelj pride šele v štirinajstih koledarskih letih.
Hrvaška medtem pripravlja račun, na katerega bo mogoče že ob odprtju vložiti do 200.000 evrov, tudi s prenosom obstoječih delnic, obveznic in drugih dovoljenih naložb. Po petih letih brez izplačil se limit poveča še za 50.000 evrov. Izplačila naj bi bila neobdavčena tudi brez petnajstletnega čakanja. Najmanj petina portfelja mora biti po prvem letu povezana s hrvaškimi finančnimi instrumenti.
To ni zgolj vprašanje davkov, ampak tudi lastništva gospodarstva. Če želimo, da bodo Slovenci z lastnim kapitalom ustvarjali nova in prevzemali domača in tuja podjetja, kar je še posebej pomembno v času generacijskih menjav, ne pa zgolj opazovali, kdo kupuje naša, potrebujemo vsaj primerljivo konkurenčne pogoje.
Kaj bomo zapustili naslednji generaciji?
Velik del premoženja, ki ga bodo podedovali naši otroci, bo v nepremičninah: nelikviden, vezan na eno lokacijo in povezan z računi za strehe, fasade ter instalacije. Lastništva v podjetjih, ki ustvarjajo dobiček, pa bodo imeli bistveno manj.
Če bomo nadaljevali po tej poti, bodo lastništvo podjetij in prihodnji dobički vse bolj v tujih rokah, računi za obnovo starih hiš pa v naših.
Medtem ko bomo pri nas velik del dediščine namenjali obnovi starih nepremičnin, bodo drugod prihranki financirali nova podjetja, energetiko, podatkovne centre, umetno inteligenco, tehnologijo in vesoljsko industrijo. Razlika ni v pameti in ne v pridnosti. Razlika je v tem, kam gre prihranek.
Slovenci zato ne potrebujemo manj varčevanja, ampak več investiranja. Vprašanje je, ali bo denar naslednjih dvajset let stal na računu, šel v še eno nepremičnino ali postal kapital podjetij, ki bodo ustvarjala prihodnje dobičke. To ni samo vprašanje donosa posameznika. To je vprašanje, kaj bomo s svojimi prihranki zgradili in kaj bomo zapustili naslednji generaciji.
Preberite več
V tem tednu:
Ameriški delniški trgi pod pritiskom rasti obvezniških donosnosti. Po rekordih v začetku tedna se je rast tehnoloških delnic umirila. Donosnost desetletne ameriške državne obveznice se je povzpela na 5,2%, najvišje po letu 2007, kar povečuje stroške financiranja in pritiska na vrednotenja delnic, predvsem tehnoloških družb.
Nafta ponovno pod 93 dolarjev za sod. Ameriška nafta WTI se je v petek pocenila zaradi poročil o postopnem dogovoru med ZDA in Iranom, ki bi omogočil ponovno odprtje Hormuške ožine in odpravo ameriške blokade iranskih pristanišč. Kljub diplomatskim prizadevanjem ostajajo geopolitična tveganja visoka, zlasti zaradi novih napadov hutijskih upornikov na Savdsko Arabijo.
Ameriške obveznice nadaljujejo padec cen. Donosnost desetletne ameriške državne obveznice je dosegla 5,2%, tridesetletne pa 5,5%, kar sta najvišji ravni po letih 2007 oziroma 2004. Močni gospodarski podatki, visoke cene energije in pričakovanja dodatnega zviševanja obrestnih mer Fed povečujejo pritisk na obvezniške in delniške trge.
Evro pod 1,14 dolarja. Evropska valuta je zdrsnila na najnižjo raven v dveh mesecih, saj pričakovanja dodatnega zaostrovanja denarne politike Fed podpirajo dolar. V Evropi rast cen energije ponovno krepi inflacijska tveganja, denarni trgi pa do konca oktobra 2027 vračunavajo približno 100 bazičnih točk zvišanja obrestnih mer.
NLB krepi položaj na slovenskem bančnem trgu. Skupina je sklenila dogovore za pridobitev več kot 55% glasovalnih pravic v Deželni banki Slovenije. Prevzem banke z okoli 1,6 milijarde evrov bilančne vsote bo okrepil njen domači tržni delež in razširil poslovanje, zlasti na področju financiranja prebivalstva, podjetij in kmetijstva. Zaključek prevzema je predviden v drugi polovici leta 2027.
Telekom Slovenije pred menjavo vodstva. Nadzorni svet je potrdil predčasno prenehanje mandatov dosedanjega vodstva in za novega predsednika uprave imenoval Cvetka Sršena, ki bo funkcijo nastopil 1. oktobra. Kadrovske spremembe odpirajo vprašanja glede nadaljevanja poslovne strategije, investicijskega cikla in prihodnje dividendne politike.
V prihodnjem tednu:
Četrtletna poročila: Micron Technology, Nike, Accenture, Carnival, Jabil, CarMax, Jefferies, Conagra Brands.
Makroekonomski kazalci: Evropa – septembrska inflacija in indeksi PMI, ZDA – septembrski indeksi PMI za predelovalno industrijo in storitve, podatki o zaposlenosti in brezposelnosti, poročilo JOLTS, indeks ISM za predelovalno industrijo ter podatki o osebni potrošnji.
Gibanje indeksov


Vir: Bloomberg
Centralne banke so spet začele dvigovati obresti. Slovenski varčevalec na banki od tega nima ničesar, ker njegov denar leži tam, kamor dvigi ne pridejo. Septembra sta dve centralni banki dvignili obrestne mere. Slovenski varčevalec bo na vpogledni vlogi še naprej dobil osem stotink odstotka.
Evropska centralna banka je 10. septembra depozitno obrestno mero zvišala na 2,5 odstotka, šest dni pozneje pa je ameriška prvič v treh letih dvignila ključno obrestno mero na 3,75 do 4 odstotke. Razlog: inflacija se je avgusta v evrskem območju okrepila na 3,3 odstotka, v Sloveniji na 3,4 odstotka, nafta brent pa se giblje okoli sto dolarjev za sod, polovico več kot pred letom. Trgi se na to niso odzvali s paniko. S&P 500 je prejšnji teden končal pri 7650 točkah, Nasdaq pri 26.522, oba blizu rekordov. Tako se ne obnaša trg, ki pričakuje recesijo, ampak trg, ki ocenjuje, da gre za inflacijo energije, likvidnosti in investicij in da podjetja ob njej zaslužijo.
Doma je slika podobna: SBITOP pri 3153 točkah in rekordna kapitalizacija Ljubljanske borze. Tu pa se zgodba obrne. Slovenska gospodinjstva so imela konec julija pri bankah 30,1 milijarde evrov vlog, kar 87 odstotkov tega na vpogled. V evrskem območju je ta delež 56 odstotkov. Nove vezane vloge so junija prinašale 1,3 odstotka, vpogledne 0,08 odstotka, v evrskem območju 2,1 in 0,28 odstotka. Denar leži točno tam, kamor se dvigi obrestnih mer ne prenesejo. Vzemite svinčnik. Ob 3,4-odstotni inflaciji in povprečni obrestni meri na vlogah pod četrtino odstotka izpuhti gospodinjstvom blizu 950 milijonov evrov kupne moči na leto. To je prva številka.
Drugi dve milijardi sta tisti, ki ne prideta. Vloge danes prinašajo okoli 0,24 odstotka. Če bi bil isti denar razpršeno naložen, z dolgoročno pričakovano donosnostjo okoli sedem odstotkov, bi razlika znašala približno dve milijardi evrov na leto. Prva milijarda je izgubljena kupna moč, drugi dve sta neustvarjen donos. Šest let in pol je dovolj dolg test. Od januarja 2020 do avgusta letos so se cene pri nas zvišale za 29 odstotkov. Svetovni indeks Dow Jones Global je v istem obdobju, merjen v evrih in brez upoštevanja dividend, pridobil 92,6 odstotka. Deset tisoč evrov, ki so januarja 2020 obležali na vpogledni vlogi, ima danes kupno moč približno 7800 evrov. Istih deset tisoč v svetovnem indeksu je vrednih blizu 14.900 evrov, merjeno v cenah leta 2020
Zato se mi zdi individualni naložbeni račun, ki velja od 5. marca letos, najboljše orodje za dolgoročno varčevanje, kar smo ga dobili. Znotraj računa kapitalski dobički, dividende in obresti niso obdavčeni, zato lahko vlagatelj prodaja, kupuje in prerazporeja brez davka, sam ali v okviru individualnega upravljanja premoženja pri borznoposredniški hiši. Davek nastane šele ob izplačilu, po enotni 15-odstotni stopnji, po petnajstih letih brez vmesnih izplačil pa izplačilo ni obdavčeno. V letu odprtja je mogoče vplačati 20.000 evrov, nato 5000 na leto na osnovni podračun in dodatnih 5000 na poseben podračun, rezerviran za slovenske izdajatelje. Dosmrtna meja je 150.000 evrov. Državi torej petnajst let ne pripada nič, del okvira pa je namenjen izključno domačim podjetjem. Od tega ima največ tisti, ki vplačuje redno in dolgo, saj se neobdavčene dividende reinvestirajo v celoti. Odziv je spodoben, danes je odprtih blizu 16.000 računov. Švedska je svoj račun ISK uvedla leta 2012 in ima danes 3,8 milijona imetnikov, več kot tretjino prebivalstva. Nismo ne prvi ne izvirni, smo pa štirinajst let pozni.
Razliko bi zmanjšali trije ukrepi: finančno opismenjevanje v šolah in dvig nizkih limitov, potrebujemo pa tudi več izdaj delnic in podjetniških obveznic. Delnica ni depozit, vrednost niha in v posameznih obdobjih močno pade, jamstva za glavnico ni. Kdor bo denar potreboval v treh letih, naj ga na borzo ne nosi. Kdor pa ga ne bo, se odloča tudi takrat, ko se ne odloči. Zadnjih šest let pokaže ceno odlašanja. Mesec varčevanja je dober trenutek za ta izračun.
Preberite več

Vabimo vas na brezplačni webinar, na katerem bomo primerjali Ilirika ETF sklade in vzajemne sklade ter pogledali, kako stroški, donosnost in učinek obrestno-obrestnega računa vplivajo na dolgoročni rezultat naložbe.
Predstavili bomo tudi, zakaj so Ilirika ETF skladi v kombinaciji z Individualnim naložbenim računom (INR) zanimiva izbira za vse, ki želite svoje prihranke preprosto in davčno učinkovito usmeriti v naložbe in jim omogočiti dolgoročno rast.
Pridružite se nam v spletnem prenosu v torek, 29.9., ob 15. uri.
Link za prijavo:
https://events.teams.microsoft.com/event/d432e8f5-ab74-4346-999e-867e54aacf2d@3d576fde-3599-4a8b-ae23-822e9017e957
Preberite več
V tem tednu:
Ameriška centralna banka je ta teden prvič po juliju 2023 zvišala ključno obrestno mero, in sicer za 25 bazičnih točk na razpon 3,75 – 4,00 %. Odločitev je bila soglasna, Fed pa je poudaril, da inflacija ostaja povišana, medtem ko gospodarska aktivnost raste zmerno, trg dela pa ostaja stabilen. Višje cene energije in geopolitične napetosti povečujejo inflacijska tveganja, zato je Fed nakazal, da bo pri nadaljnjih odločitvah pomemben predvsem razvoj inflacije.
Telekom Slovenije krepi položaj na domačem trgu. Skupina Telekom Slovenije je v letu 2025 prihodke od prodaje povečala za 4 % na 740,5 milijona evrov. EBITDA je zrasel za 7 % na 256,8 milijona evrov, EBITDA-marža pa se je izboljšala s 33,7 % na 34,7 %. Čisti dobiček je dosegel 60,6 milijona evrov, kar je 10 % več kot leto prej.
Japonska centralna banka je ključno obrestno mero zvišala z 1 % na 1,25 %, kar je najvišja raven po letu 1995. S tem nadaljuje zaostrovanje denarne politike in postopno opuščanje dolgoletnega okolja izjemno poceni zadolževanja. Od leta 2024 je obrestne mere zvišala že šestkrat. Odločitev prihaja v času vztrajnih inflacijskih pritiskov, ki jih dodatno povečujejo višje cene energije zaradi vojne z Iranom, ter šibkega jena in krčenja delovne sile.
EU in Kanada poglabljata sodelovanje. Pripravljata širše »Zavezništvo za prihodnost«, ki bo poleg trgovine zajemalo tudi sodelovanje na področju tehnologije, kritičnih mineralov, baterij, Arktike in podnebja. Vrh EU–Kanada je predviden oktobra v Montrealu.
Nemški proizvajalci podražili cene. Proizvajalske cene v Nemčiji so avgusta medletno zrasle za 4,6 %, kar je najhitrejša rast po aprilu 2023 in precej nad julijsko 3,0-odstotno rastjo. K rasti so največ prispevale višje cene energije, ki so se zvišale za 8,3 %, medtem ko so se na mesečni ravni proizvajalske cene povečale za 1,1 %.
AI sektor pod pritiskom varnostnih opozoril. Izvršni direktor Anthropica Dario Amodei je pozval k upočasnitvi razvoja najnaprednejših AI modelov zaradi tveganj, povezanih z avtonomnimi AI agenti, njegov poziv pa sta javno podprla tudi Sam Altman in Elon Musk. Razprava o varnosti umetne inteligence se je tako razširila iz tehnoloških krogov v širšo javnost in Washington, kar je povečalo negotovost glede nadaljnjih vlaganj v AI infrastrukturo in podatkovne centre.
V prihodnjem tednu:
Četrtletna poročila: Costco, Cintas, AutoZone, Paychex, Warrant, Ferguson, Hennes, Darden, Synnex, Exor.
Makroekonomski kazalci: Evropa – PMI indeksi, ZDA – PMI indeksi.
Gibanje indeksov
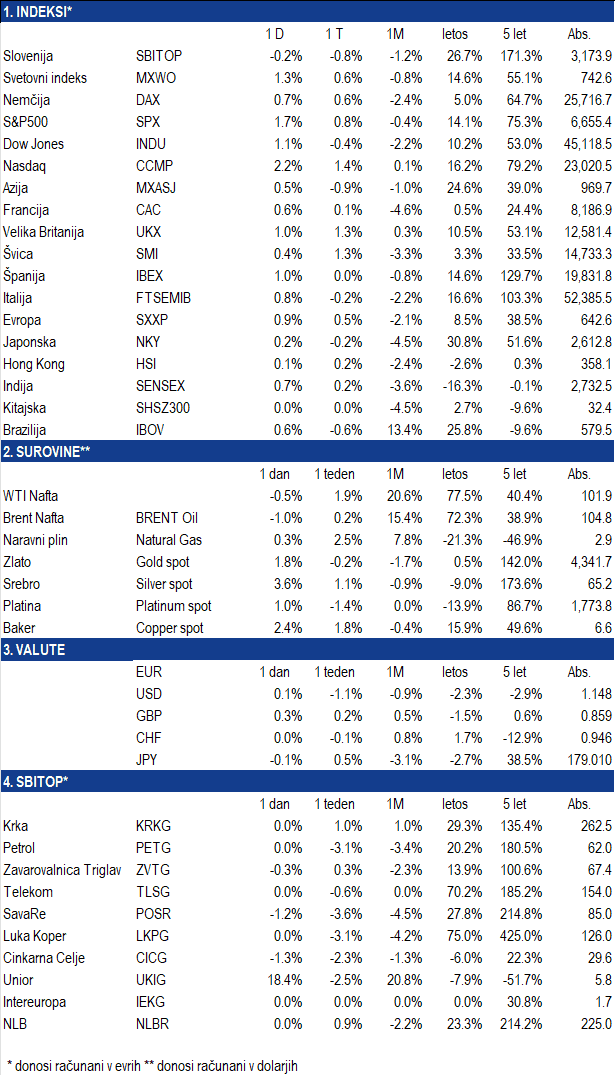
Vir: Bloomberg
Ameriška centralna banka je po septembrskem zasedanju zvišala ključno obrestno mero za 25 bazičnih točk, na razpon med 3,75 in 4,00 odstotka, kar je bilo prvo zvišanje po letu 2023. Odločitev je bila soglasna. Fed ocenjuje, da ameriško gospodarstvo še naprej raste solidno, domača potrošnja ostaja odporna, investicije so močne, trg dela pa razmeroma čvrst. Glavna težava ostaja povišana inflacija, zato želi centralna banka z bolj restriktivno denarno politiko pospešiti njeno vračanje proti 2-odstotnemu cilju.
Nove projekcije so nekoliko bolj jastrebje. Fed za letos pričakuje 2,3-odstotno gospodarsko rast in 4,1-odstotno brezposelnost, medtem ko naj bi skupna PCE-inflacija dosegla 3,7 odstotka, osnovna pa 3,4 odstotka. Mediana projekcij članov Feda kaže ključno obrestno mero pri približno 4,1 odstotka ob koncu leta, kar je skladno še z enim zvišanjem za 25 bazičnih točk. V primerjavi z junijem Fed tako hkrati pričakuje nekoliko močnejšo gospodarsko rast, nižjo brezposelnost in nekoliko višjo inflacijo – kombinacijo, ki mu omogoča oziroma narekuje daljše vztrajanje pri višjih obrestnih merah.
Za finančne trge je sporočilo dvojno. Močno gospodarstvo in robustne investicije ostajajo podpora dobičkom podjetij, vendar višje obrestne mere povečujejo stroške financiranja in diskontno stopnjo, s katero vlagatelji vrednotijo prihodnje denarne tokove. To je posebej pomembno za visoko vrednotene rastne delnice in dolgoročne obveznice. Višje obrestne mere lahko ob dovolj zdravem gospodarstvu hkrati podpirajo prihodke dela finančnega sektorja. Po odločitvi so se predvsem kratkoročne ameriške donosnosti zvišale, saj so vlagatelji v cene vključili možnost nadaljnjega zaostrovanja denarne politike.
Na drugi strani Atlantika želi Evropa reševati drugačen, bolj strukturni problem. Predsednica Evropske komisije Ursula von der Leyen je v govoru o stanju Unije ponovno postavila konkurenčnost in financiranje evropskega gospodarstva v središče evropske politike. Izpostavila je, da ima Evropa velik notranji trg, močna podjetja in velik obseg zasebnih prihrankov, vendar so kapital in finančni trgi še vedno preveč razdrobljeni. Cilj je gospodarstvo, v katerem bodo evropski prihranki v večji meri financirali evropska podjetja, inovacije in investicije. Pri tem je posebej poudarila pomen Savings and Investments Union ter priznala, da razvoj globljih kapitalskih trgov zahteva čas.
Gre za širšo evropsko usmeritev, da bi se večji del prihrankov gospodinjstev iz bančnih depozitov postopoma usmerjal v dolgoročne naložbe. Ideja ni prisilno preusmerjanje denarja, temveč ustvarjanje enostavnejših naložbenih produktov, ustreznega davčnega okolja in globljih kapitalskih trgov, zaradi katerih bi bilo gospodinjstvom privlačneje vlagati v delnice, obveznice in sklade. S tem bi gospodinjstva dobila več možnosti za dolgoročno plemenitenje premoženja, evropska podjetja pa več domačega kapitala za rast in investicije.
Preberite več
V tem tednu:
NLB je s Skupino Prva dosegla dogovor o prevzemu 25,66-odstotnega lastniškega deleža v Deželni banki Slovenije in preučuje možnost dodatnega povečanja deleža v DBS. Posel naj bi bil predvidoma zaključen v drugi polovici leta 2027, ko bodo pridobljena vsa potrebna regulatorna soglasja. DBS je lani ustvarila 13,5 milijona evrov dobička pred davki, ob polletju letos pa 4,1 milijona evrov čistega dobička.
ECB je junija 2026 prvič po treh letih zvišala ključne obrestne mere za 25 bazičnih točk, na 2,25–2,65 %, zaradi ponovnega pospeševanja inflacije, povezanega z višjimi energetskimi cenami. Julija je obrestne mere pustila nespremenjene, pri čemer je Lagarde opozorila na tveganje t. i. sekundarnih učinkov na plače in inflacijo. Septembra je ECB zaradi nadaljnje rasti inflacije na 3,3 % ponovno zvišala obrestne mere za 25 bazičnih točk, na 2,50–2,90 %.
Inflacijska slika v ZDA ostaja zahtevna. PPI je avgusta zrasel za 0,4 % mesečno, letna stopnja pa je pri 5,4 % presegla pričakovanih 5,3 %. Danes (11.09.2026) bo objavljen še CPI za avgust, ki bo pomemben podatek pred septembrsko sejo Feda. Ob hkratnem ohlajanju trga dela bo septembrska seja pomemben pokazatelj hitrosti prihodnjega zniževanja obrestnih mer.
Google je s finskim energetskim podjetjem Fortum sklenil dolgoročni dogovor o nakupu do 50 % električne energije iz jedrske elektrarne Loviisa, in sicer za obdobje 2030–2049. Dogovor prihaja v času hitro rastočih potreb podatkovnih centrov po električni energiji, saj bo Google v leti 2027 in 2028 na Finskem investiral 13 milijard evrov v podatkovne centre in infrastrukturo. Google in Fortum bosta poleg tega sodelovala pri novih obnovljivih in jedrskih projektih ter baterijskih hranilnikih.
Naftni trg ostaja v središču geopolitičnih tveganj. Nadaljnje zaostrovanje razmer na Bližnjem vzhodu je ceno Brenta potisnilo proti 108 dolarjem, medtem ko je WTI presegel 100 dolarjev za sod. Višji stroški energije zmanjšujejo kupno moč gospodinjstev, hkrati pa povečujejo stroške podjetij, kar lahko pritisne na dobičke in investicijsko aktivnost.
V prihodnjem tednu:
Četrtletna poročila: Dollarama , Helvetia Baloise, Next PLC, Lennar, Bollore, Allegro.
Makroekonomski kazalci: Evropa – HICP indeks, ZDA – maloprodaja, odločitev o obrestni meri in gospodarske projekcije.
Gibanje indeksov
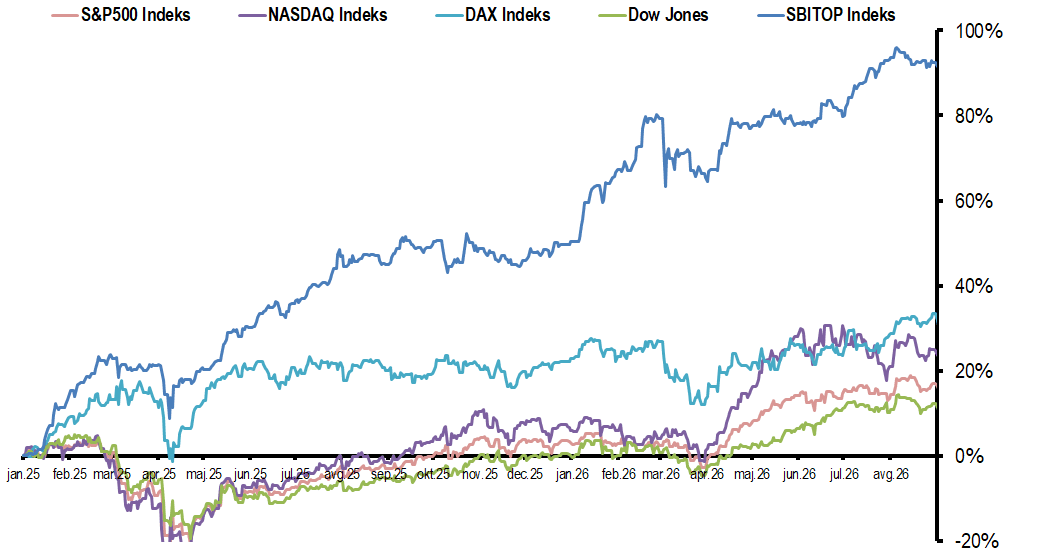
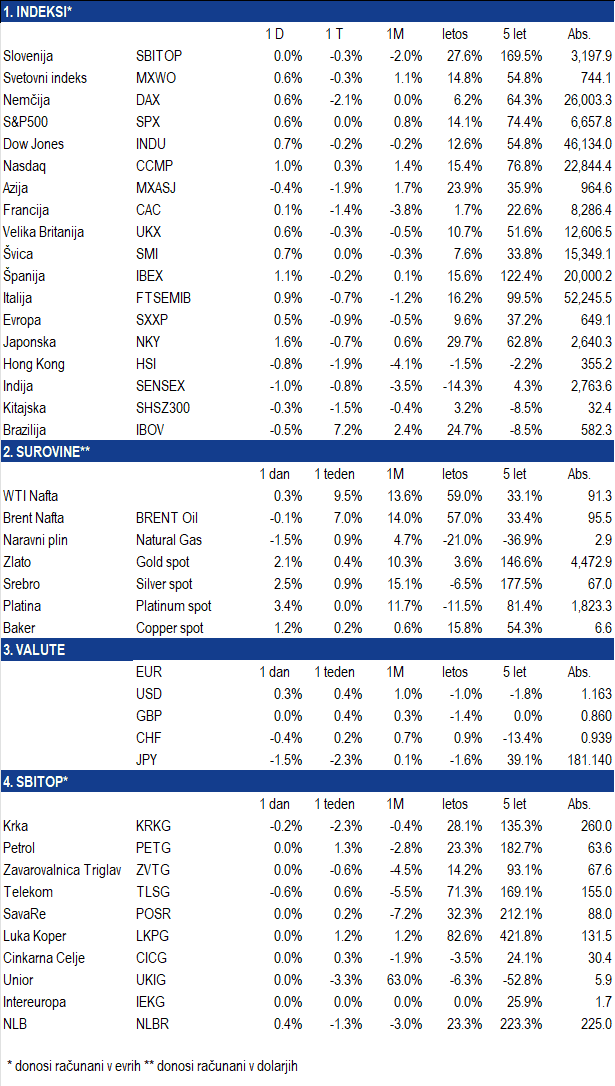
Vir: Bloomberg
Slovenci imamo radi nepremičnine. Lasten dom prinaša varnost, samostojnost in zaščito pred rastjo najemnin. Težava se pojavi, ko isto logiko brez premisleka prenesemo še na presežek kapitala. Če imamo urejeno bivanje in denarno rezervo, naslednje vprašanje ni, ali bodo cene stanovanj jutri padle. Vprašanje je, kje bo naslednji evro dolgoročno delal največ za nas in pri tem ohranil največ prilagodljivosti.
Moj odgovor je jasen: v razpršen portfelj delnic, v katerem imajo kakovostne domače družbe pomembno mesto. Ne zato, ker bi bile nepremičnine slaba naložba, temveč zato, ker druga nepremičnina običajno pomeni koncentracijo velikega dela premoženja v en objekt, eno lokacijo, enega najemnika, eno zakonodajo in eno demografijo. Delniški portfelj je lastništvo v več podjetjih, katerih prihodki in dobički lahko rastejo skupaj z nominalnim gospodarstvom ter tako vsaj ohranjajo kupno moč kapitala. Podjetja so razporejena med več panog in trgov; portfelj lahko dopolnimo z globalnimi delnicami, obveznicami in denarno rezervo ter ga po potrebi prodajamo po delih.
Pri delnici kupimo denar, ki ostane po vseh stroških, vključno z amortizacijo
Pri delnici ne kupimo le prodaje podjetja ali njegove »operative«, temveč delež v denarju, ki po plačah, materialu, davkih, obrestih in potrebnih vlaganjih ostane lastnikom. To je prosti denarni tok: denar za dividende, odkupe lastnih delnic ali rast, če lahko podjetje nove naložbe izvede z dobrim donosom.
P/E temelji na čistem dobičku, v katerem so amortizacija, obresti in davki že odšteti. Zato ne gledamo le prihodkov, temveč denar po nujnih investicijah. Pri bankah in zavarovalnicah je pomemben dobiček po kapitalskih zahtevah, ki ga lahko družba dejansko nameni delničarjem. To je bistvena razlika v primerjavi z naložbenimi nepremičninami. Njeni prihodki so večinoma omejeni z eno najemnino, enim najemnikom in lokalnim trgom. Podjetje lahko poveča obseg poslovanja, vstopi na nov trg, razvije nov proizvod, pridobi nove kupce in izboljša marže. Del njegovih prihodnjih dobičkov zato ni omejen z dohodkom enega lokalnega najemnika. Pri stanovanju ali hiši fizična oseba pogosto gleda predvsem najemnino. Oglaševani donos je navadno izračunan kot letna najemnina v primerjavi s kupnino. V takem izračunu pogosto ni zajeta izredno počasna amortizacija, niso v celoti zajeti streha, fasada, instalacije, prazni meseci, davek, stroški najemnikov in čas lastnika.
Inflacija ne prizadene vsega enako
Bančna vloga prinaša vnaprej določen nominalni donos. Če so obresti nižje od inflacije, znesek na računu ostane, vendar z njim kupimo manj. To je postopno razvrednotenje kupne moči. Za likvidnostno rezervo denar, predvsem pa kratkoročne državne menice, ostajajo pravi odgovor, ne pa nujno za kapital, ki ga vlagatelj ne potrebuje desetletje ali več.
Delnica pomeni lastništvo dela podjetja. Družba z močno blagovno znamko, zvestimi kupci in dobrim položajem na trgu lahko del višjih stroškov prenese v cene ter tako ohrani marže in dobiček. To seveda ne velja za vsako podjetje. Pomembno je tudi, od kod inflacija prihaja. Kadar jo poganjata več denarja v obtoku in močnejše povpraševanje, lahko podjetje z močjo določanja cen prodajne cene zvišuje hitreje od svojih stroškov. Prihodki in marže se povečajo. Kadar inflacijo povzročijo dražji energenti, surovine ali transport, podjetje višje stroške prenese na kupca in zaščiti maržo.
Krka, NLB, zavarovalnici, Petrol, Cinkarna Celje in Equinox imajo močne položaje, bilance in denarne tokove za lastnike. Luka Koper in Telekom Slovenije z investicijami gradita prihodnje zmogljivosti in višji prosti denarni tok. Pri vseh velja enako merilo: ali ustvarjajo donos nad ceno kapitala. Zgodovina podpira delnice. Globalne delnice so med letoma 1900 in 2024 ustvarile bistveno višji realni donos od nepremičnin, obveznic in denarja. To ni obljuba za posamezno leto, je pa razlog, da presežek kapitala ne ostaja dolgoročno v fiksnih nominalnih terjatvah.
Strošek obnove pride pozneje, vendar ga lastnik plača sam
Pri nepremičnini je oglaševani donos pogosto najemnina pred ekonomsko amortizacijo objekta, praznimi meseci, financiranjem, davki in časom lastnika. Ob tem tudi cene nepremičnin lahko pade. Pri delnici kupimo delež v denarju, ki po plačah, materialu, obrestih, davkih, amortizaciji in nujnih investicijah ostane lastnikom. Strošek seveda vpliva na rezultat podjetja, vendar ga uprava vodi za vse delničarje. Lastnik delnice se ne ukvarja s streho, prenovo, najemnikom ali računom izvajalca.
Nepremičnina se stara. Strošek ni viden vsak mesec, nato pa pride naenkrat: streha, fasada, električne in vodovodne instalacije, okna, kopalnica ali ogrevanje. Del prenove vrednosti nepremičnine ne poveča, temveč samo prepreči njeno zmanjšanje. Izgubljen opturtniten donos je v povprečju izredno velik.
Inflacija to razliko poudari. Najemnina se navadno zvišuje postopno in z zamikom, stroški materiala, dela in financiranja pa lahko poskočijo takoj. Podjetje lahko amortizacijo in investicije razporedi na velik obseg prihodkov, produktov in trgov, predvsem pa stroške prenese v cene. Del starejšega stanovanjskega fonda izvira iz privatizacije po Jazbinškovem zakonu. Dediči se pogosto znajdejo pred izbiro med drago obnovo, ki lahko zahteva tudi posojilo, in prodajo. Če se vložek prek najemnine vrača počasi, prenova pa velikokrat le ohranja vrednost objekta, je prodaja pogosto racionalna odločitev. Kapital lahko nato namenijo za lastno bivanje, podjetniško pot ali naložbe na delniškem trgu, kjer se lahko denar na dolgi rok plemeniti hitreje in z bistveno manj neposrednega dela, stroškov vzdrževanja in upravljanja.
Priseljevanje, manjša gospodinjstva in omejena gradnja lahko v Ljubljani in drugih privlačnih mestih cene podpirajo. Pomeni pa, da druga nepremičnina ni enosmerna stava. Leta 2025 se je v Sloveniji rodilo 16.961 otrok, umrlo pa 21.223 prebivalcev. Ob začetku leta 2026 je bilo dvajsetletnikov 20.795, tridesetletnikov 22.954, prebivalcev nad 65 let pa več kot 481 tisoč. Po registrskem popisu leta 2021 je 90 odstotkov starejših od 65 let živelo v lastniško zasedenih stanovanjih. Del starejšega fonda bo skozi dedovanja prišel na trg, dediči pa bodo pogosto tehtali med drago obnovo in prodajo.
Razpršenost in likvidnost
Naložbena nepremičnina koncentrira kapital v enem objektu, na eni lokaciji, v eni državi in pod eno zakonodajo. Delniški portfelj na Ljubljanski borzi vključuje bančništvo, zavarovalništvo, farmacijo, energetiko, logistiko, kemijo in telekomunikacije. Regulativni ali ciklični šok lahko prizadene eno panogo, druge družbe pa še naprej ustvarjajo denarni tok in izplačujejo dividende. Delnice lahko vlagatelj proda po delih in hitro. Stanovanja ne more prodati po petini. To, da cene stanovanj ne spremljamo vsak dan na zaslonu, ne pomeni, da se tveganje ne spreminja; sprememba vrednosti postane vidna šele ob prodaji.
Domači trg ni drag
SBI TOP se po pričakovanem P/E giblje okoli 14,2, slovenski trg pa kot celota kotira približno desetino pod evropskim. Trg ni več »napol zastonj«, ni pa drag glede na dobičke, bilance in izplačila. Del preostalega diskonta je sektorsko težko utemeljiti. NLB pri 8- do 9-kratniku pričakovanega dobička kotira pod primerljivimi evropskimi bankami pri 10- do 11-kratniku, čeprav dosega visoko donosnost kapitala in ima pomemben potencial izplačil. Krka že kotira višje, kar kaže, da je trg za najboljše zgodbe pripravljen plačati premijo.
P/E indeksa SBI TOP se je v treh letih dvignil s približno šest na 14,2. Del rasti tečajev je bil popravek prej očitno prenizkih vrednotenj, del pa so prinesli trajnejši dobički, nižje obrestne mere in večje zanimanje domačih, regionalnih in tujih vlagateljev. Prihodnji donos ne bo več predvsem posledica prevrednotenja. Nosili ga bodo rast dobičkov, dividende, investicije z visokim donosom in tam, kjer so delnice podcenjene, odkupi lastnih delnic.
Likvidnost se strukturno izboljšuje
Likvidnost Ljubljanske borze ostaja del razlage za diskont, a se ta zgodba spreminja. Za malega vlagatelja je globina trga danes povsem zadostna. Individualni naložbeni račun podpira tudi zneskovna struktura: v prvem koledarskem letu do 20.000 evrov vplačila, v nadaljnjih letih do 5.000 evrov na osnovni podračun in dodatnih 5.000 evrov na posebni podračun, namenjen slovenskim instrumentom.
Na LJSE kotirata dva ETF sklada, vezana na indeks SBITOP TR, med njima SLOTR. Z eno transakcijo je mogoče kupiti košarico enajstih najlikvidnejših domačih delnic, v kateri Krka, NLB in Petrol nosijo dobri dve tretjini uteži. Tudi predlagani hrvaški investicijski račun HIR bi lahko prinesel dodatno regionalno povpraševanje, vendar ga ne smemo šteti za že zagotovljenega, dokler ureditev ni sprejeta.
Delnice niso čarobna rešitev za celoten portfelj. Za presežek kapitala pa ponujajo veliko prepričljivejšo kombinacijo rasti dobičkov, dividend, likvidnosti, preglednosti in razpršenosti kot druga naložbena nepremičnina. Zaščita varčevalca ni v obljubi, da cena nikoli ne pade, temveč v tem, da denar z dolgim časovnim horizontom dela v produktivnih podjetjih, ne ostane v fiksnem donosu ali ujet v enem samem lokalnem objektu.
Preberite več