V tem tednu:
Nafta ponovno nad 100 dolarjev. Brent je zaradi napadov na ladijski promet na Bližnjem vzhodu presegel 105 dolarjev za sod. Višje cene energentov povečujejo inflacijske pritiske, zmanjšujejo prostor za zniževanje obrestnih mer in obremenjujejo marže podjetij.
Ameriške obvezniške donosnosti ostajajo visoke. Donosnost 10-letne ameriške obveznice se giblje okoli 5,2 %, blizu najvišjih ravni po letu 2002. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, in povečujejo tveganja v kreditnem sistemu.
Francoski dolg razkriva problem šibke gospodarske rasti. Ključna težava ni zgolj visok javnofinančni primanjkljaj, temveč predvsem nizka rast produktivnosti in gospodarstva. Če so povprečni stroški financiranja dolga višji od nominalne gospodarske rasti, se zadolženost glede na BDP povečuje, razen če država ustvarja dovolj velike primarne proračunske presežke. To povečuje pritisk na javne finance in tveganje nadaljnje rasti obvezniških donosnosti, kar negativno vpliva tudi na vrednotenja delnic. Dolgoročna rast produktivnosti je zato ključna za vzdržno zmanjševanje zadolženosti, saj povečuje gospodarsko aktivnost in davčne prihodke brez dodatnih inflacijskih pritiskov.
Samsung z rekordnimi dobički zaradi umetne inteligence. Družba pričakuje 107,4 bilijona wonov (okoli 80 milijard dolarjev) četrtletnega operativnega dobička, skoraj devetkrat več kot leto prej. Kljub rekordom je delnica padla, saj vlagatelje skrbi vzdržnost izjemno visokih marž.
TSMC potrjuje nadaljevanje investicijskega cikla umetne inteligence. Prihodki so v tretjem četrtletju medletno zrasli za 50 % na rekordnih 46,7 milijarde dolarjev in presegli pričakovanja. Povpraševanje po naprednih čipih tako ostaja izjemno močno.
Inflacija v evro območju ponovno pospešuje. Septembrska ocena kaže 3,8-odstotno inflacijo, avgusta je znašala 3,2 %. Glavno gonilo so dražji energenti, kar povečuje verjetnost daljšega obdobja višjih obrestnih mer ECB.
V prihodnjem tednu ameriške banke odpirajo sezono rezultatov. V ospredju bodo neto obrestni prihodki, kapitalska ustreznost, kreditne izgube in vrednost obvezniških portfeljev. Rezultati bodo pomemben pokazatelj, ali višje obrestne mere bankam še koristijo ali že povečujejo sistemska tveganja. TSMC in ASML bosta razkrila stanje investicij v umetno inteligenco. Ključni bodo nova naročila, proizvodne zmogljivosti in napovedi prihodnjih investicij v polprevodnike.
V prihodnjem tednu:
Četrtletna poročila: JP Morgan, ASML, Johnson&Johnson, Bank of America, Goldman Sachs, Citigroup, BlackRock, UnitedHealth, Morgan Stanley, Ericsson.
Makroekonomski kazalci: Evropa – končni HICP za september, ZDA - inflacija CPI in PPI, maloprodaja.
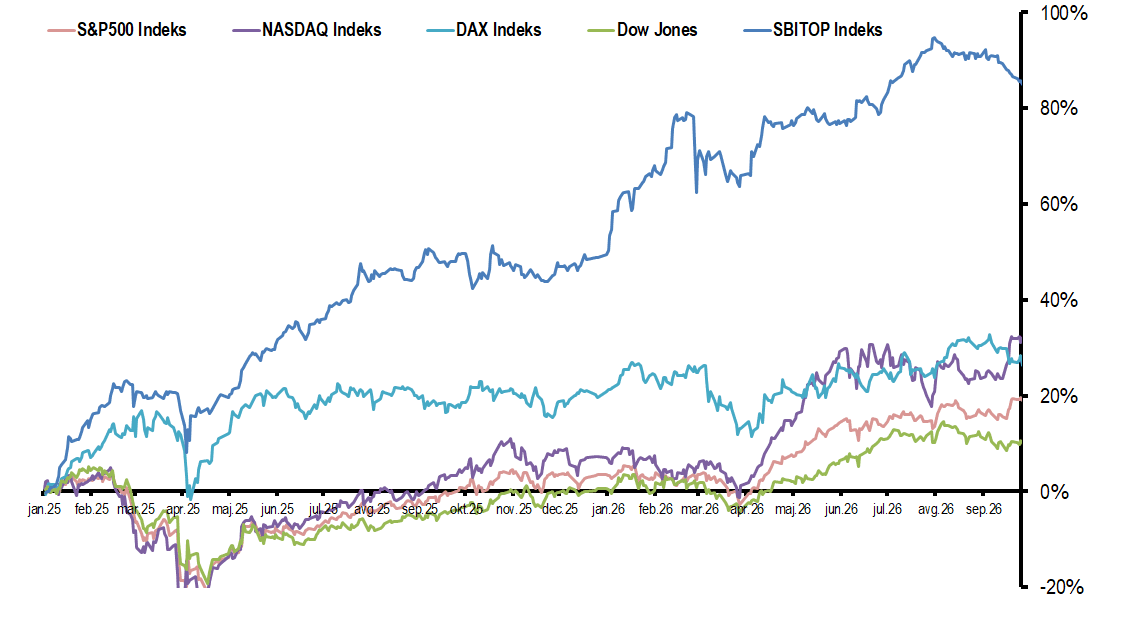
Gibanje indeksov

Vir: Bloomberg
Ob opozorilih o visokih obrestnih merah, dragih energentih in tveganjih na kreditnih trgih vlagatelji pogosto spregledajo drugo stran zgodbe: likvidnosti je še vedno ogromno. Po podatkih ameriške centralne banke (Fed) je bilo ob koncu drugega četrtletja v denarnih skladih v ZDA kar 8,44 bilijona dolarjev, največ doslej.
Ta denar trenutno prinaša donose, nekoliko višje od inflacije. Če bi inflacija ponovno pospešila ali bi Fed pozneje obrestne mere znižal, bi realna donosnost lahko postala negativna. Takrat bi se del vlagateljev verjetno odločil za donosnejše, a tudi bolj tvegane naložbe, vključno z delnicami. Že pet odstotkov omenjenih sredstev predstavlja več kot 420 milijard dolarjev, kar kaže na potencial za prerazporejanje kapitala.
Zanimivo je tudi obnašanje tujih vlagateljev, ki so v dvanajstih mesecih do konca julija v ameriške delnice in investicijske sklade neto vložili rekordnih 942 milijard dolarjev. Ameriška podjetja medtem ustvarjajo izjemne rezultate. Po podatkih Bloomberga so podjetja iz indeksa S&P 500 v drugem četrtletju medletno povečala prihodke za 15,7 odstotka, dobičke pa za izjemnih 53,6 odstotka. Analitiki za tretje četrtletje pričakujejo približno 27-odstotno rast dobičkov, za četrto pa podobno. Ob takšnih rezultatih je lažje upravičevati sedanja vrednotenja delnic.
Sistem zdrži, dokler se računi plačujejo
Gospodarstvo deluje, dokler imajo gospodinjstva dovolj prihodkov za potrošnjo in plačevanje računov, podjetja pa dovolj kupcev za ustvarjanje dobičkov. V zadnjih 10 do 15 letih smo večkrat videli, da so države pripravljene storiti mnogo, da ohranijo delovna mesta in preprečijo globljo gospodarsko krizo. S pomočjo gospodinjstvom in podjetjem ohranjajo potrošnjo, vendar s tem pogosto povečujejo tudi javni dolg.
Težava nastane, če mora država vsakih nekaj let ponovno reševati gospodarstvo z veliko državno porabo in zadolževanjem, centralne banke pa z denarno ekspanzijo. Če povpraševanje raste, količina izdelkov in storitev pa temu ne sledi, se povečujejo inflacijski pritiski. Centralne banke jih morajo nato omejevati z višjimi obrestnimi merami, vlagatelji pa lahko zaradi inflacijskih pričakovanj in naraščajočega javnega dolga zahtevajo višje donose na državne obveznice. Zadolževanje se draži, vrednost že izdanih obveznic pa pada.
Tu nastane zanimivo stanje: velike banke, kot je JPMorgan, in največja ameriška podjetja iz indeksa S&P 500 lahko še naprej ustvarjajo rekordne dobičke, medtem ko se v manjših regionalnih bankah lahko že pojavljajo težave. Velike banke imajo praviloma več kapitala, bolj razpršene prihodke in lažji dostop do financiranja. Regionalne banke pa imajo pogosto manj razpršene posojilne portfelje in so bolj izpostavljene poslovnim nepremičninam. Njihovi lastniki zaradi višjih obrestnih mer težje odplačujejo posojila, hkrati pa se lahko zaradi manjše zasedenosti poslovnih prostorov zmanjšujejo prihodki od najemnin in vrednosti nepremičnin. To povečuje tveganje kreditnih izgub za banke, ki so te nepremičnine financirale.
Na drugi strani višje obrestne mere znižujejo tržno vrednost obveznic, ki jih imajo banke v svojih bilancah. Tako se jim lahko hkrati slabša kakovost posojil in zmanjšuje vrednost naložb. Če se pojavijo večje kreditne izgube in začnejo komitenti umikati depozite, so banke lahko prisiljene prodajati obveznice z izgubo, kar dodatno oslabi njihov kapital. Če bi se takšne težave razširile na več bank in povzročile omejevanje kreditiranja, bi lahko nastal širši finančni šok.
Kje se lahko sistem zalomi?
Dodatno tveganje predstavljajo dragi energenti in visoki stroški državnega zadolževanja. V ZDA drag bencin zmanjšuje kupno moč gospodinjstev, v Evropi pa visoke cene plina in elektrike zmanjšujejo konkurenčnost industrije. Francoski javni dolg dodatno vzbuja skrb zaradi visokih stroškov financiranja. Dražji energenti vzdržujejo inflacijske pritiske in centralnim bankam zmanjšujejo manevrski prostor. Hkrati dražje zadolževanje državam omejuje možnosti za nove reševalne ukrepe.
Kaj to pomeni za delniške trge?
Moja osnovna investicijska teza ostaja pozitivna. Ogromna likvidnost, močna rast dobičkov, odporna potrošnja in močan trg dela še naprej zelo podpirajo delniške trge. Visoke obrestne mere in dragi energenti sicer ustvarjajo pritiske, vendar ne prizadenejo vseh podjetij in bank enako. Dokler težave ostajajo omejene in ne povzročijo sistemskega finančnega šoka, imajo delniški trgi po moji oceni odlične možnosti za nadaljevanje rasti in ostajajo med najprivlačnejšimi naložbenimi razredi.