V tem tednu:
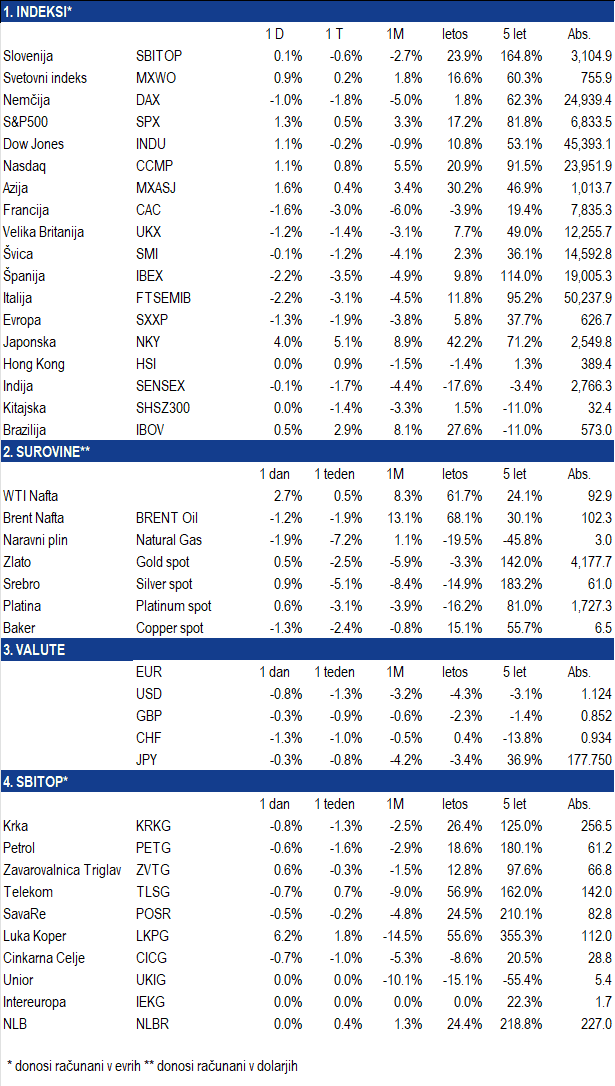
Ameriški delniški trgi pod pritiskom visokih obvezniških donosnosti. Donosnost desetletne ameriške državne obveznice se je povzpela nad 5,3%, tridesetletne pa nad 5,6%, kar predstavlja najvišje ravni v več kot dveh desetletjih. Višji stroški financiranja pritiskajo na vrednotenja delnic, predvsem tehnoloških družb, čeprav zanimanje za naložbe, povezane z umetno inteligenco, ostaja močno.
Ameriška inflacija nekoliko nižja od pričakovanj. Indeks cen osebne potrošnje PCE se je avgusta medletno zvišal za 3,4%, manj od pričakovanih 3,7%, kar je nekoliko zmanjšalo pričakovanja novega zvišanja obrestnih mer Fed že oktobra. Ameriško gospodarstvo kljub temu ostaja močno, zato prostor za hitrejše zniževanje obrestnih mer ostaja omejen.
Nafta ostaja visoka zaradi razmer na Bližnjem vzhodu. Brent je septembra pridobil približno 14%, motnje pri izvozu skozi Perzijski zaliv in negotovost glede dogovora med ZDA in Iranom pa ohranjajo cene blizu 100 dolarjev za sod. Višje cene energije povečujejo inflacijske pritiske in so eden glavnih razlogov za rast donosnosti državnih obveznic.
Inflacija v območju evra ponovno pospešuje. Septembrska inflacija se je zaradi višjih cen energije močno zvišala v največjih gospodarstvih območja evra; v Nemčiji je dosegla 3,3%, v Franciji 3,4%, Italiji 4,1% in Španiji 5,0%. Višja inflacija povečuje pritisk na ECB, da nadaljuje z zaostrovanjem denarne politike, evro pa je ob močnejšem dolarju zdrsnil na najnižjo raven v 17 mesecih.
Micron potrjuje nadaljevanje močnega investicijskega cikla v umetno inteligenco. Prihodki družbe so se v zadnjem četrtletju povečali na rekordnih 54,2 milijarde dolarjev, za tekoče četrtletje pa družba pričakuje približno 61,5 milijarde dolarjev prihodkov. Povpraševanje po pomnilniku za podatkovne centre ostaja izrazito, dolgoročne zaveze kupcev pa so se povečale z 22 na 32 milijard dolarjev, kar dodatno potrjuje moč investicijskega cikla v AI infrastrukturo.
Telekom Slovenije z novo upravo. Cvetko Sršen je 1. oktobra nastopil štiriletni mandat predsednika uprave, hkrati pa so mandat nastopili tudi novi člani uprave za finance, komercialo in tehnologijo. Nova uprava prevzema družbo ob močnem poslovanju in visokem investicijskem ciklu, zato bodo v ospredju nadaljnja strategija, kapitalske investicije in dividendna politika.
V prihodnjem tednu:
Četrtletna poročila: McCormick, Constellation Brands, RPM International, Lamb Weston, Applied Digital, Levi Strauss, PepsiCo, Delta Air Lines.
Makroekonomski kazalci: Evropa – prodaja na drobno v območju evra; ZDA – zapisnik zadnjega zasedanja Fed, tedenski podatki o zahtevkih za nadomestilo za brezposelnost ter preliminarni indeks zaupanja potrošnikov Univerze Michigan.
Gibanje indeksov

Vir: Bloomberg
Slovenija nima težave s pomanjkanjem prihrankov. Ima težavo s tem, kaj z njimi počnemo. Slovenska gospodinjstva imajo pri bankah več kot 30 milijard evrov vlog, približno 87 odstotkov tega denarja pa leži na vpoglednih računih, kjer praktično ne prinaša donosa. Ob večodstotni inflaciji denar izgublja kupno moč, čeprav bi lahko dolgoročno ustvarjal premoženje.
Imamo visoke prihranke in razmeroma majhen kapitalski trg. Imamo uspešna podjetja, ki bi lahko rasla, prevzemala konkurente in se širila v tujino, medtem ko gospodinjstva hranijo milijarde skoraj brez donosa.
Vsi varčujemo, premalo investiramo
Slovenci smo varčevanje dolgo povezovali z depozitom in nepremičnino. Likvidna rezerva je nujna, lastni dom razumna odločitev. Težava nastane, ko isto logiko prenesemo na ves presežek kapitala.
Druga ali tretja nepremičnina pomeni koncentracijo denarja v enem objektu, eni lokaciji in pogosto enem najemniku. Poleg nakupne cene pridejo še davki, vzdrževanje in obnova. Streha, fasada ali instalacije pogosto niti ne povečujejo vrednosti, ampak samo preprečujejo njen padec.
Z delnicami in ETF-skladi lahko že z manjšim zneskom postanemo solastniki podjetij iz različnih držav in panog. Razpršitev je lažja, naložbe likvidnejše, podjetja pa dobiček vlagajo v rast ali ga izplačujejo lastnikom. Seveda vrednost delnic niha in glavnica ni zajamčena. Toda denar, ki ga bomo potrebovali čez dvajset let, zahteva drugačen razmislek kot rezerva za jutri.
Trideset milijard je razvojna priložnost
Če bi samo desetina ali petina bančnih vlog gospodinjstev postopoma našla pot v domača podjetja in kapitalski trg, bi govorili o treh do šestih milijardah evrov kapitala. Podjetja bi lažje financirala razvoj in prevzeme, borza bi postala likvidnejša, prebivalstvo pa bi imelo večji delež premoženja v podjetjih, ki ustvarjajo dobiček.
Pomemben korak je uvedba individualnega naložbenega računa (INR). Znotraj računa dividende, obresti in kapitalski dobički niso sproti obdavčeni, zato se lahko donos v celoti ponovno investira. Po petnajstih letih brez vmesnih izplačil je prvo izplačilo neobdavčeno.
Slovenski INR omogoča največ 20.000 evrov vplačil prvo leto, nato pa 5.000 evrov letno in dodatnih 5.000 evrov za slovenske naložbe. Do meje 150.000 evrov lahko tako vlagatelj pride šele v štirinajstih koledarskih letih.
Hrvaška medtem pripravlja račun, na katerega bo mogoče že ob odprtju vložiti do 200.000 evrov, tudi s prenosom obstoječih delnic, obveznic in drugih dovoljenih naložb. Po petih letih brez izplačil se limit poveča še za 50.000 evrov. Izplačila naj bi bila neobdavčena tudi brez petnajstletnega čakanja. Najmanj petina portfelja mora biti po prvem letu povezana s hrvaškimi finančnimi instrumenti.
To ni zgolj vprašanje davkov, ampak tudi lastništva gospodarstva. Če želimo, da bodo Slovenci z lastnim kapitalom ustvarjali nova in prevzemali domača in tuja podjetja, kar je še posebej pomembno v času generacijskih menjav, ne pa zgolj opazovali, kdo kupuje naša, potrebujemo vsaj primerljivo konkurenčne pogoje.
Kaj bomo zapustili naslednji generaciji?
Velik del premoženja, ki ga bodo podedovali naši otroci, bo v nepremičninah: nelikviden, vezan na eno lokacijo in povezan z računi za strehe, fasade ter instalacije. Lastništva v podjetjih, ki ustvarjajo dobiček, pa bodo imeli bistveno manj.
Če bomo nadaljevali po tej poti, bodo lastništvo podjetij in prihodnji dobički vse bolj v tujih rokah, računi za obnovo starih hiš pa v naših.
Medtem ko bomo pri nas velik del dediščine namenjali obnovi starih nepremičnin, bodo drugod prihranki financirali nova podjetja, energetiko, podatkovne centre, umetno inteligenco, tehnologijo in vesoljsko industrijo. Razlika ni v pameti in ne v pridnosti. Razlika je v tem, kam gre prihranek.
Slovenci zato ne potrebujemo manj varčevanja, ampak več investiranja. Vprašanje je, ali bo denar naslednjih dvajset let stal na računu, šel v še eno nepremičnino ali postal kapital podjetij, ki bodo ustvarjala prihodnje dobičke. To ni samo vprašanje donosa posameznika. To je vprašanje, kaj bomo s svojimi prihranki zgradili in kaj bomo zapustili naslednji generaciji.