V tem tednu:
NLB je s Skupino Prva dosegla dogovor o prevzemu 25,66-odstotnega lastniškega deleža v Deželni banki Slovenije in preučuje možnost dodatnega povečanja deleža v DBS. Posel naj bi bil predvidoma zaključen v drugi polovici leta 2027, ko bodo pridobljena vsa potrebna regulatorna soglasja. DBS je lani ustvarila 13,5 milijona evrov dobička pred davki, ob polletju letos pa 4,1 milijona evrov čistega dobička.
ECB je junija 2026 prvič po treh letih zvišala ključne obrestne mere za 25 bazičnih točk, na 2,25–2,65 %, zaradi ponovnega pospeševanja inflacije, povezanega z višjimi energetskimi cenami. Julija je obrestne mere pustila nespremenjene, pri čemer je Lagarde opozorila na tveganje t. i. sekundarnih učinkov na plače in inflacijo. Septembra je ECB zaradi nadaljnje rasti inflacije na 3,3 % ponovno zvišala obrestne mere za 25 bazičnih točk, na 2,50–2,90 %.
Inflacijska slika v ZDA ostaja zahtevna. PPI je avgusta zrasel za 0,4 % mesečno, letna stopnja pa je pri 5,4 % presegla pričakovanih 5,3 %. Danes (11.09.2026) bo objavljen še CPI za avgust, ki bo pomemben podatek pred septembrsko sejo Feda. Ob hkratnem ohlajanju trga dela bo septembrska seja pomemben pokazatelj hitrosti prihodnjega zniževanja obrestnih mer.
Google je s finskim energetskim podjetjem Fortum sklenil dolgoročni dogovor o nakupu do 50 % električne energije iz jedrske elektrarne Loviisa, in sicer za obdobje 2030–2049. Dogovor prihaja v času hitro rastočih potreb podatkovnih centrov po električni energiji, saj bo Google v leti 2027 in 2028 na Finskem investiral 13 milijard evrov v podatkovne centre in infrastrukturo. Google in Fortum bosta poleg tega sodelovala pri novih obnovljivih in jedrskih projektih ter baterijskih hranilnikih.
Naftni trg ostaja v središču geopolitičnih tveganj. Nadaljnje zaostrovanje razmer na Bližnjem vzhodu je ceno Brenta potisnilo proti 108 dolarjem, medtem ko je WTI presegel 100 dolarjev za sod. Višji stroški energije zmanjšujejo kupno moč gospodinjstev, hkrati pa povečujejo stroške podjetij, kar lahko pritisne na dobičke in investicijsko aktivnost.
V prihodnjem tednu:
Četrtletna poročila: Dollarama , Helvetia Baloise, Next PLC, Lennar, Bollore, Allegro.
Makroekonomski kazalci: Evropa – HICP indeks, ZDA – maloprodaja, odločitev o obrestni meri in gospodarske projekcije.
Gibanje indeksov
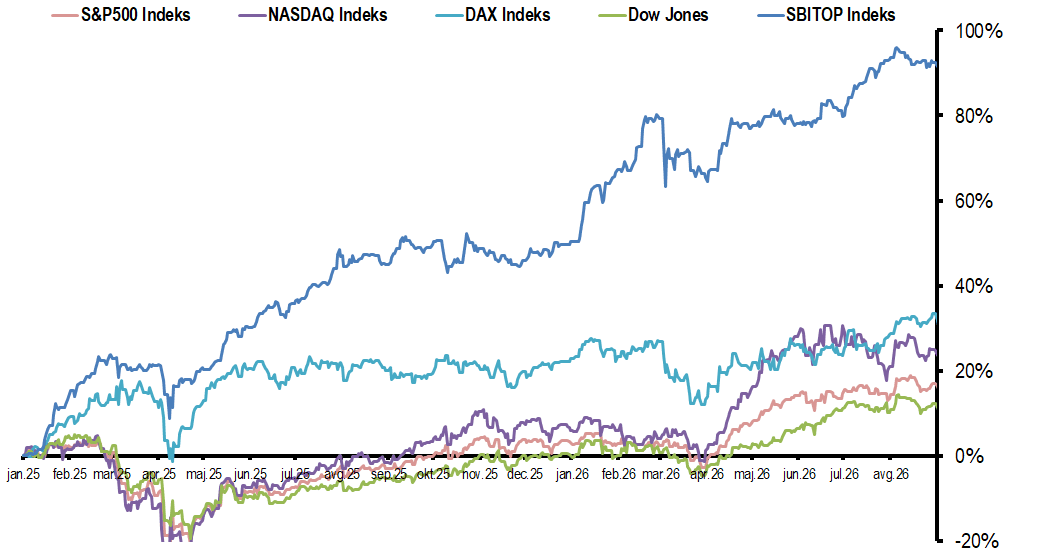
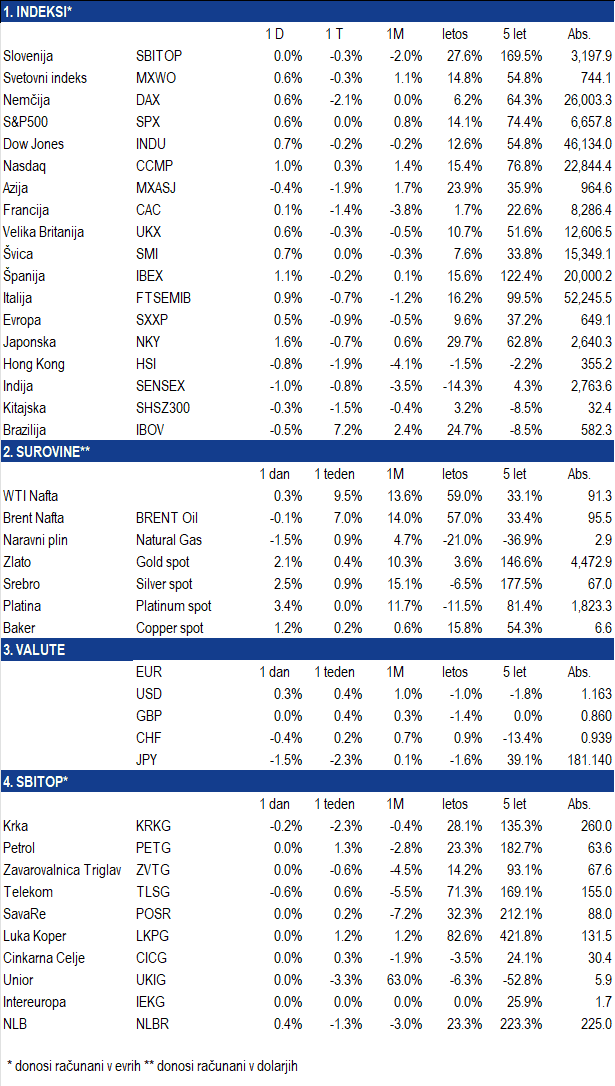
Vir: Bloomberg
Slovenci imamo radi nepremičnine. Lasten dom prinaša varnost, samostojnost in zaščito pred rastjo najemnin. Težava se pojavi, ko isto logiko brez premisleka prenesemo še na presežek kapitala. Če imamo urejeno bivanje in denarno rezervo, naslednje vprašanje ni, ali bodo cene stanovanj jutri padle. Vprašanje je, kje bo naslednji evro dolgoročno delal največ za nas in pri tem ohranil največ prilagodljivosti.
Moj odgovor je jasen: v razpršen portfelj delnic, v katerem imajo kakovostne domače družbe pomembno mesto. Ne zato, ker bi bile nepremičnine slaba naložba, temveč zato, ker druga nepremičnina običajno pomeni koncentracijo velikega dela premoženja v en objekt, eno lokacijo, enega najemnika, eno zakonodajo in eno demografijo. Delniški portfelj je lastništvo v več podjetjih, katerih prihodki in dobički lahko rastejo skupaj z nominalnim gospodarstvom ter tako vsaj ohranjajo kupno moč kapitala. Podjetja so razporejena med več panog in trgov; portfelj lahko dopolnimo z globalnimi delnicami, obveznicami in denarno rezervo ter ga po potrebi prodajamo po delih.
Pri delnici kupimo denar, ki ostane po vseh stroških, vključno z amortizacijo
Pri delnici ne kupimo le prodaje podjetja ali njegove »operative«, temveč delež v denarju, ki po plačah, materialu, davkih, obrestih in potrebnih vlaganjih ostane lastnikom. To je prosti denarni tok: denar za dividende, odkupe lastnih delnic ali rast, če lahko podjetje nove naložbe izvede z dobrim donosom.
P/E temelji na čistem dobičku, v katerem so amortizacija, obresti in davki že odšteti. Zato ne gledamo le prihodkov, temveč denar po nujnih investicijah. Pri bankah in zavarovalnicah je pomemben dobiček po kapitalskih zahtevah, ki ga lahko družba dejansko nameni delničarjem. To je bistvena razlika v primerjavi z naložbenimi nepremičninami. Njeni prihodki so večinoma omejeni z eno najemnino, enim najemnikom in lokalnim trgom. Podjetje lahko poveča obseg poslovanja, vstopi na nov trg, razvije nov proizvod, pridobi nove kupce in izboljša marže. Del njegovih prihodnjih dobičkov zato ni omejen z dohodkom enega lokalnega najemnika. Pri stanovanju ali hiši fizična oseba pogosto gleda predvsem najemnino. Oglaševani donos je navadno izračunan kot letna najemnina v primerjavi s kupnino. V takem izračunu pogosto ni zajeta izredno počasna amortizacija, niso v celoti zajeti streha, fasada, instalacije, prazni meseci, davek, stroški najemnikov in čas lastnika.
Inflacija ne prizadene vsega enako
Bančna vloga prinaša vnaprej določen nominalni donos. Če so obresti nižje od inflacije, znesek na računu ostane, vendar z njim kupimo manj. To je postopno razvrednotenje kupne moči. Za likvidnostno rezervo denar, predvsem pa kratkoročne državne menice, ostajajo pravi odgovor, ne pa nujno za kapital, ki ga vlagatelj ne potrebuje desetletje ali več.
Delnica pomeni lastništvo dela podjetja. Družba z močno blagovno znamko, zvestimi kupci in dobrim položajem na trgu lahko del višjih stroškov prenese v cene ter tako ohrani marže in dobiček. To seveda ne velja za vsako podjetje. Pomembno je tudi, od kod inflacija prihaja. Kadar jo poganjata več denarja v obtoku in močnejše povpraševanje, lahko podjetje z močjo določanja cen prodajne cene zvišuje hitreje od svojih stroškov. Prihodki in marže se povečajo. Kadar inflacijo povzročijo dražji energenti, surovine ali transport, podjetje višje stroške prenese na kupca in zaščiti maržo.
Krka, NLB, zavarovalnici, Petrol, Cinkarna Celje in Equinox imajo močne položaje, bilance in denarne tokove za lastnike. Luka Koper in Telekom Slovenije z investicijami gradita prihodnje zmogljivosti in višji prosti denarni tok. Pri vseh velja enako merilo: ali ustvarjajo donos nad ceno kapitala. Zgodovina podpira delnice. Globalne delnice so med letoma 1900 in 2024 ustvarile bistveno višji realni donos od nepremičnin, obveznic in denarja. To ni obljuba za posamezno leto, je pa razlog, da presežek kapitala ne ostaja dolgoročno v fiksnih nominalnih terjatvah.
Strošek obnove pride pozneje, vendar ga lastnik plača sam
Pri nepremičnini je oglaševani donos pogosto najemnina pred ekonomsko amortizacijo objekta, praznimi meseci, financiranjem, davki in časom lastnika. Ob tem tudi cene nepremičnin lahko pade. Pri delnici kupimo delež v denarju, ki po plačah, materialu, obrestih, davkih, amortizaciji in nujnih investicijah ostane lastnikom. Strošek seveda vpliva na rezultat podjetja, vendar ga uprava vodi za vse delničarje. Lastnik delnice se ne ukvarja s streho, prenovo, najemnikom ali računom izvajalca.
Nepremičnina se stara. Strošek ni viden vsak mesec, nato pa pride naenkrat: streha, fasada, električne in vodovodne instalacije, okna, kopalnica ali ogrevanje. Del prenove vrednosti nepremičnine ne poveča, temveč samo prepreči njeno zmanjšanje. Izgubljen opturtniten donos je v povprečju izredno velik.
Inflacija to razliko poudari. Najemnina se navadno zvišuje postopno in z zamikom, stroški materiala, dela in financiranja pa lahko poskočijo takoj. Podjetje lahko amortizacijo in investicije razporedi na velik obseg prihodkov, produktov in trgov, predvsem pa stroške prenese v cene. Del starejšega stanovanjskega fonda izvira iz privatizacije po Jazbinškovem zakonu. Dediči se pogosto znajdejo pred izbiro med drago obnovo, ki lahko zahteva tudi posojilo, in prodajo. Če se vložek prek najemnine vrača počasi, prenova pa velikokrat le ohranja vrednost objekta, je prodaja pogosto racionalna odločitev. Kapital lahko nato namenijo za lastno bivanje, podjetniško pot ali naložbe na delniškem trgu, kjer se lahko denar na dolgi rok plemeniti hitreje in z bistveno manj neposrednega dela, stroškov vzdrževanja in upravljanja.
Priseljevanje, manjša gospodinjstva in omejena gradnja lahko v Ljubljani in drugih privlačnih mestih cene podpirajo. Pomeni pa, da druga nepremičnina ni enosmerna stava. Leta 2025 se je v Sloveniji rodilo 16.961 otrok, umrlo pa 21.223 prebivalcev. Ob začetku leta 2026 je bilo dvajsetletnikov 20.795, tridesetletnikov 22.954, prebivalcev nad 65 let pa več kot 481 tisoč. Po registrskem popisu leta 2021 je 90 odstotkov starejših od 65 let živelo v lastniško zasedenih stanovanjih. Del starejšega fonda bo skozi dedovanja prišel na trg, dediči pa bodo pogosto tehtali med drago obnovo in prodajo.
Razpršenost in likvidnost
Naložbena nepremičnina koncentrira kapital v enem objektu, na eni lokaciji, v eni državi in pod eno zakonodajo. Delniški portfelj na Ljubljanski borzi vključuje bančništvo, zavarovalništvo, farmacijo, energetiko, logistiko, kemijo in telekomunikacije. Regulativni ali ciklični šok lahko prizadene eno panogo, druge družbe pa še naprej ustvarjajo denarni tok in izplačujejo dividende. Delnice lahko vlagatelj proda po delih in hitro. Stanovanja ne more prodati po petini. To, da cene stanovanj ne spremljamo vsak dan na zaslonu, ne pomeni, da se tveganje ne spreminja; sprememba vrednosti postane vidna šele ob prodaji.
Domači trg ni drag
SBI TOP se po pričakovanem P/E giblje okoli 14,2, slovenski trg pa kot celota kotira približno desetino pod evropskim. Trg ni več »napol zastonj«, ni pa drag glede na dobičke, bilance in izplačila. Del preostalega diskonta je sektorsko težko utemeljiti. NLB pri 8- do 9-kratniku pričakovanega dobička kotira pod primerljivimi evropskimi bankami pri 10- do 11-kratniku, čeprav dosega visoko donosnost kapitala in ima pomemben potencial izplačil. Krka že kotira višje, kar kaže, da je trg za najboljše zgodbe pripravljen plačati premijo.
P/E indeksa SBI TOP se je v treh letih dvignil s približno šest na 14,2. Del rasti tečajev je bil popravek prej očitno prenizkih vrednotenj, del pa so prinesli trajnejši dobički, nižje obrestne mere in večje zanimanje domačih, regionalnih in tujih vlagateljev. Prihodnji donos ne bo več predvsem posledica prevrednotenja. Nosili ga bodo rast dobičkov, dividende, investicije z visokim donosom in tam, kjer so delnice podcenjene, odkupi lastnih delnic.
Likvidnost se strukturno izboljšuje
Likvidnost Ljubljanske borze ostaja del razlage za diskont, a se ta zgodba spreminja. Za malega vlagatelja je globina trga danes povsem zadostna. Individualni naložbeni račun podpira tudi zneskovna struktura: v prvem koledarskem letu do 20.000 evrov vplačila, v nadaljnjih letih do 5.000 evrov na osnovni podračun in dodatnih 5.000 evrov na posebni podračun, namenjen slovenskim instrumentom.
Na LJSE kotirata dva ETF sklada, vezana na indeks SBITOP TR, med njima SLOTR. Z eno transakcijo je mogoče kupiti košarico enajstih najlikvidnejših domačih delnic, v kateri Krka, NLB in Petrol nosijo dobri dve tretjini uteži. Tudi predlagani hrvaški investicijski račun HIR bi lahko prinesel dodatno regionalno povpraševanje, vendar ga ne smemo šteti za že zagotovljenega, dokler ureditev ni sprejeta.
Delnice niso čarobna rešitev za celoten portfelj. Za presežek kapitala pa ponujajo veliko prepričljivejšo kombinacijo rasti dobičkov, dividend, likvidnosti, preglednosti in razpršenosti kot druga naložbena nepremičnina. Zaščita varčevalca ni v obljubi, da cena nikoli ne pade, temveč v tem, da denar z dolgim časovnim horizontom dela v produktivnih podjetjih, ne ostane v fiksnem donosu ali ujet v enem samem lokalnem objektu.