V tem tednu:
NLB Skupina je v drugem četrtletju 2026 ustvarila 133,1 milijona evrov čistega dobička, pri čemer so redni prihodki medletno zrasli za 6 %, obseg posojil v domači regiji pa za 12%. K rasti so prispevali predvsem širitev storitev upravljanja premoženja, pospešena digitalizacija poslovanja (delež digitalne prodaje pri izbranih produktih presega 40%) ter razpršena prisotnost Skupine na trgih Jugovzhodne Evrope.
Ameriška centralna banka je obrestne mere pustila nespremenjene v razponu 3,50–3,75%, a odločitev ni bila soglasna, saj so trije člani glasovali za dvig. Hkrati je ameriška zakladnica zvišala oceno zadolževanja za tretje četrtletje za 68 milijard dolarjev nad majsko projekcijo, kar skupaj z donosnostjo desetletne obveznice blizu 4,7% ohranja pritisk na vrednotenja dolgoročnejših rastnih naložb.
Caterpillar je v drugem četrtletju prvič presegel 20 milijard dolarjev prihodkov v enem četrtletju +24 % medletno, prilagojeni dobiček na delnico pa je z 8,17 dolarja precej presegel pričakovanih 6,20 dolarja. Glavni pogon rasti je bil segment gradbene opreme +35%, k rasti energetskega segmenta +17% pa je pomembno prispevala prodaja generatorjev za podatkovne centre, kar kaže, da razmah umetne inteligence poganja povpraševanje tudi izven tehnološkega sektorja.
SpaceX je v svojem prvem četrtletnem poročilu po junijski prvi javni ponudbi delnic presegel pričakovanja glede prihodkov, ki so medletno zrasli za 92 odstotkov na 7,8 milijarde dolarjev, izguba na delnico pa se je zmanjšala na 9 centov. Kapitalski izdatki so se povečali na 18,4 milijarde dolarjev, pretežno zaradi vlaganj v umetno inteligenco, kar je pri vlagateljih prevladalo nad pozitivnimi prihodki – delnica je po objavi padla za več kot 7 odstotkov.
Delniški indeks Dow Jones je v ponedeljek zaključil na rekordni ravni, Amazon pa je kratkoročno postal tretje podjetje na svetu, katerega tržna kapitalizacija je presegla 3 bilijone dolarjev. Rast je delno popravila novica o Bezosovi napovedani prodaji delnic v vrednosti okoli 4 milijard dolarjev.
V prihodnjem tednu:
Četrtletna poročila: Applied Materials, Tencent Materials, Ferguson, Franco-Nevada, Lenovo Group, Alcon, China Mobile, Tokio Marine, Ross Stores.
Makroekonomski kazalci: Evropa - BDP, HICP – indeksi, ZDA – CPI, PPI - indeksi, maloprodaja.
Gibanje indeksov
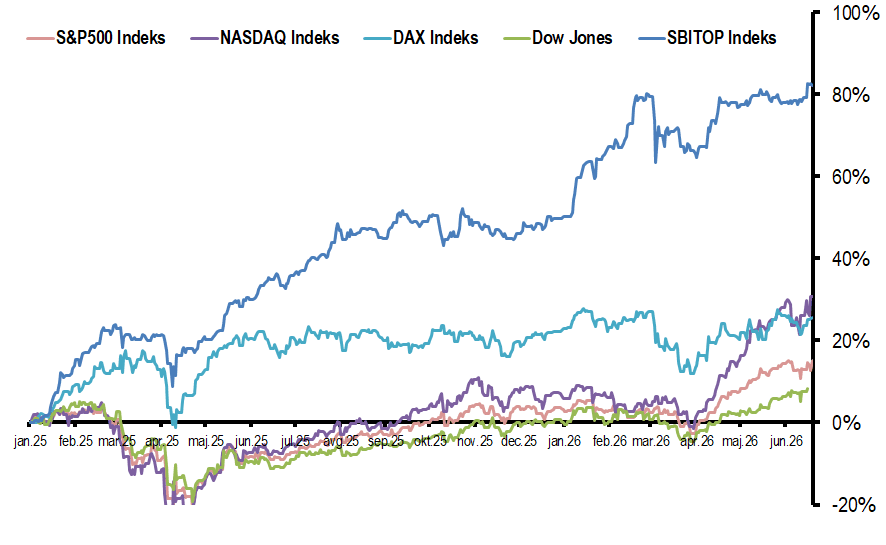
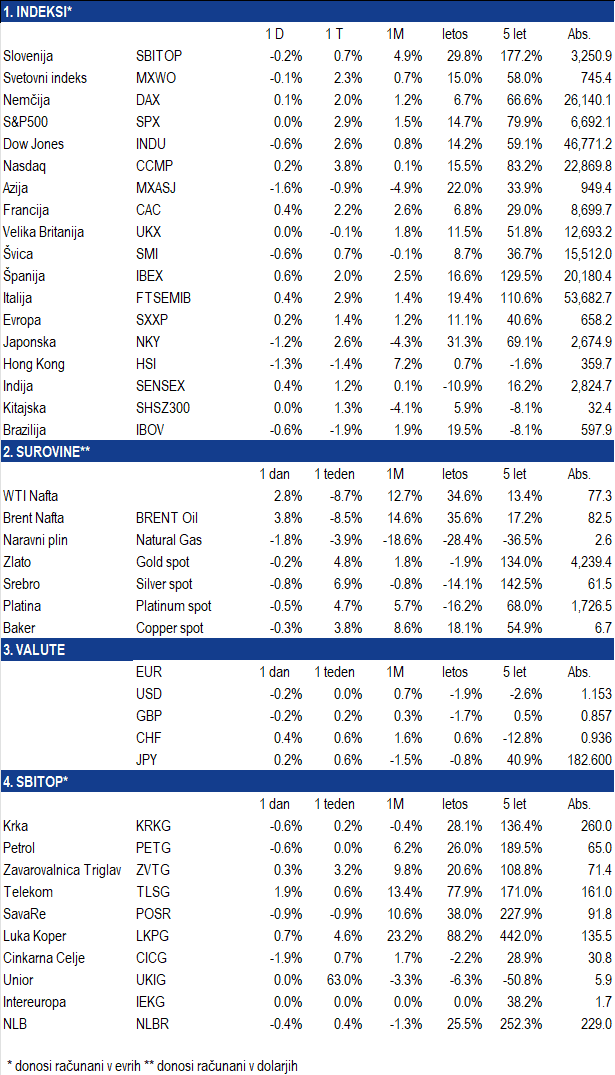
Vir: Bloomberg
V ospredju finančnih trgov ostajajo inflacija, razmere na trgu dela in prihodnja smer denarne politike. Nadaljnje odločitve centralnih bank bodo odvisne predvsem od novih gospodarskih podatkov. Če se bodo cenovni pritiski in zaposlovanje še naprej umirjali, se bo povečal prostor za nižje obrestne mere. Morebitna ponovna rast inflacije, predvsem zaradi cen energije, pa bi lahko ohranila stroške financiranja višje dlje časa.
Pomembno podporo delniškim trgom predstavljajo poslovni rezultati. Dosedanje objave kažejo, da podjetja še naprej povečujejo prihodke in dobičke, vendar so med sektorji precejšnje razlike. Najmočnejša rast je zlasti v tehnološkem sektorju, komunikacijskih storitvah in financah, medtem ko nekateri bolj ciklični sektorji kažejo šibkejšo dinamiko.
Po zelo visokih stopnjah rasti se v prihodnjih četrtletjih pričakuje postopna normalizacija. To samo po sebi ne pomeni poslabšanja poslovanja, temveč prehod na bolj vzdržne stopnje rasti. Za smer trgov bo pomembno predvsem, ali bodo podjetja dosegla pričakovanja ter ohranila napovedi glede prihodkov, marž in prostega denarnega toka.
Vlagatelji bodo zato vse več pozornosti namenjali kakovosti poslovanja. Rast prihodkov sama po sebi ni več dovolj. Pomembno bo, koliko te rasti se spremeni v dobiček, denarni tok in dolgoročno rast vrednosti podjetja. To še posebej velja za družbe, povezane z umetno inteligenco, kjer visoke naložbe povečujejo pričakovanja glede prihodnje donosnosti.
Delniško okolje ostaja odvisno od ravnotežja med rastjo dobičkov in vrednotenji. Višja vrednotenja puščajo manj prostora za slabše rezultate ali previdnejše napovedi, zato so lahko odzivi na posamezne objave izrazitejši. Po drugi strani bi umirjanje inflacije in pričakovanja nižjih obrestnih mer lahko še naprej podpirala kakovostne družbe z zdravimi bilancami in stabilnim denarnim tokom.
Pri obveznicah ostaja pomembna razlika med kratkoročnimi in dolgoročnimi obrestnimi merami. Centralne banke lahko začnejo zniževati ključne obrestne mere, medtem ko lahko veliki javnofinančni primanjkljaji, visoko izdajanje dolga in povečano povpraševanje po kapitalu dolgoročne zahtevane donosnosti ohranjajo razmeroma visoke.
Med glavnimi tveganji ostajajo geopolitične napetosti, cene energije in morebitna ponovna okrepitev inflacijskih pričakovanj. Evropa je zaradi večje odvisnosti od uvoza energije in šibkejše gospodarske dinamike na takšne šoke praviloma občutljivejša od ZDA.
Za portfelje zato ostaja smiselna uravnotežena in globalno razpršena sestava. Delnice lahko še naprej podpira rast dobičkov, obveznice ponujajo zanimivejše tekoče donose, zlato in druge realne naložbe pa ohranjajo vlogo zaščite pred inflacijskimi in geopolitičnimi presenečenji.

